Au régime réel, une location meublée se déclare à part, avec sa propre déclaration, en plus de votre déclaration de revenus. Vous voulez savoir quelle 2031 déposer, quelles lignes remplir et à quelle date.
Dans cet article, vous allez voir ces étapes une à une, jusqu’au moment où le résultat rejoint votre déclaration de revenus.
Qu’est-ce que la déclaration 2031 pour une location meublée ?
La 2031-SD est la déclaration de résultat des bénéfices industriels et commerciaux (BIC) au régime réel. Les loyers d’une location meublée relèvent de cette catégorie, donc c’est là que vous déclarez le bénéfice ou le déficit.
Elle ne remplace pas votre déclaration de revenus. Pour les résultats de 2026, utilisez le formulaire 2031-SD millésime 2026. Pour les règles de ce régime, voyez Fiscalité de la location meublée non professionnelle en 2026.
Si vous restez au régime micro-BIC, vous ne déposez pas de déclaration 2031. Vos recettes de location meublée se déclarent sur la 2042-C-PRO, avec votre déclaration de revenus. Vous avez ainsi un seul dépôt à faire pour vos loyers.
Micro-BIC ou régime réel : qui doit déposer la 2031 ?
Pour rester au micro-BIC, vos loyers ne doivent pas dépasser un plafond. Pour une location longue durée ou un meublé classé, il est de 77 700 € de recettes (loyers encaissés) par an.
Pour un meublé de tourisme non classé, il tombe à 15 000 €. Le plafond se vérifie sur l’année précédente ou l’avant-dernière : si vous le dépassez, passez au régime réel.
Le régime réel demande plus de travail : pour son détail, voyez le calcul et les démarches.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Tenue de comptes | Aucune comptabilité | Comptabilité avec bilan et compte de résultat |
| Dépôt de la 2031 | Aucune | 2031 avec la liasse fiscale |
| Plafond | 77 700 €, ou 15 000 € si meublé de tourisme non classé | Option possible sous le plafond micro-BIC |
| Abattement | Forfaitaire sur les loyers | Aucun, charges réelles déduites |
Les lignes à remplir sur la 2031-SD
Le cadre des BIC non professionnels
Le bénéfice ou le déficit de votre location meublée non professionnelle (LMNP) se déclare dans le cadre « BIC non professionnels » de la 2031-SD. Ce cadre regroupe aussi d’autres activités non professionnelles, comme la location-gérance.
Pour votre location meublée, la rubrique à utiliser est « Autres locations meublées non professionnelles ». C’est là que vous reportez le résultat de votre activité.
Pour savoir quelle case remplir, regardez le signe du résultat, avant imputation des déficits antérieurs :
- Si votre résultat est un bénéfice, reportez-le en case 7a.
- Si votre résultat est un déficit, reportez-le en case 7b.
- Ne remplissez qu’une seule de ces deux cases, celle qui correspond à votre résultat.
L’annexe 2031 bis-SD
Annexe et liasse au régime réel
L’annexe 2031 bis-SD
- Cadre I « BIC non professionnels »
- Ligne « Autres locations meublées non professionnelles »
Liasse au réel simplifié
- Tableaux 2033-A-SD à 2033-G-SD
Liasse au réel normal
- Pour voir comment ces tableaux se remplissent sur un studio loué à l’année, consultez le calcul pas à pas au régime réel.
- Tableau 2050-SD
- Tableaux 2051-SD à 2059-G-SD
Où reporter le résultat sur la 2042-C-PRO
Pour un LMNP au réel, reportez le bénéfice en case 5NA, 5OA ou 5PA selon le déclarant. Le déficit de l’année va en case 5NY, 5OY ou 5PY.
Les déficits antérieurs non encore déduits vont en cases 5GA à 5GJ, selon leur année d’origine. Pour le micro-BIC, voyez les règles du micro-BIC en location meublée : les recettes vont en 5NG, 5NH ou 5NI.
Déposez la 2031 avant de remplir la 2042-C-PRO. Le résultat calculé sur la 2031 y est alors repris pour vous.
Si vous remplissez la 2042-C-PRO avant la 2031, vous devez reporter vous-même le montant sur la déclaration de revenus. Recopier un chiffre à la main est une source d’erreur, et le résultat déclaré peut alors ne pas correspondre au calcul.
Un exemple de calcul : un studio loué à l’année à Méribel
Pour un studio à Méribel, le terrain ne s’amortit pas : retirez-le de la base. Le bâti, le mobilier et les frais d’acquisition s’amortissent chacun sur une durée propre, fixée selon leur usage.
Pour chaque durée et le calcul complet, voyez les règles de calcul de la fiscalité LMNP 2026. Une fois ces durées fixées, l’amortissement annuel se déduit des loyers avec les autres charges.
Au régime réel, chaque dépense liée à la location se déduit des loyers, et le total donne le résultat à reporter en case 5NA ou 5NY.
| Dépense | Au micro-BIC | Au régime réel |
|---|---|---|
| Intérêts d’emprunt | Non déduits, l’abattement en tient lieu | Déduits |
| Assurance du logement | Non déduite | Déduite |
| Taxe foncière | Non déduite | Déduite |
| Frais de gestion | Non déduits | Déduits |
Quand et comment déposer la 2031
Au régime réel, la 2031 ne se dépose pas sur papier. Elle se transmet par voie dématérialisée, c’est-à-dire en ligne. Cette obligation vaut aussi pour les loueurs non professionnels, donc pour vous si vous êtes au réel.
Pour savoir comment la déposer en ligne, voyez Comment faire votre déclaration de location meublée. Envoyez-la dans le délai de votre régime.
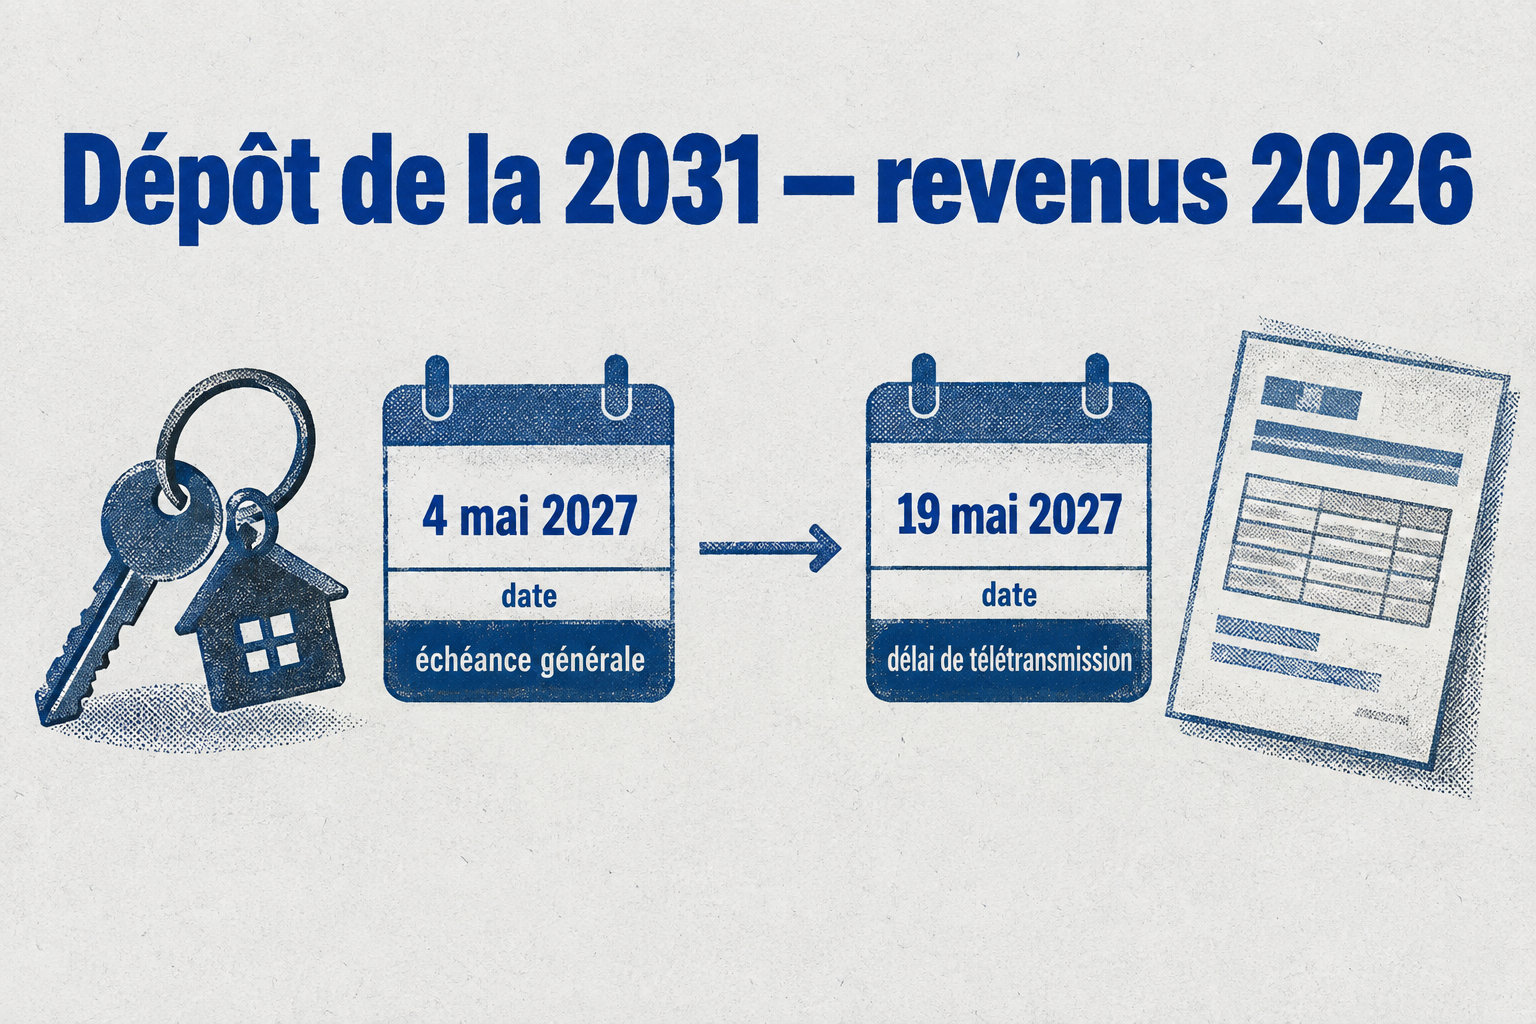
Pour les résultats de 2026, retenez ces trois repères :
- Date limite de dépôt : le 4 mai 2027.
- Délai supplémentaire de télétransmission de 15 jours calendaires : jusqu’au 19 mai 2027.
- SIE à saisir : celui du lieu du meublé si vous en louez un seul. Si vous en louez plusieurs, celui de votre résidence principale ou du meublé le plus important.
Comment réduire le résultat imposable
Deux leviers réduisent le résultat imposable. D’abord, l’amortissement du mobilier, réparti sur sa durée d’usage. Ensuite, les charges déductibles, comme les intérêts d’emprunt.
Attention : la dotation annuelle ne peut pas dépasser les loyers diminués des autres charges. Pour chiffrer l’effet sur votre foyer, consultez votre taux d’imposition de votre meublé.
Avant de compter sur un déficit, sachez ce qu’il fait réellement. Pour le détail, voyez l’imposition LMNP 2026 :
- Il ne réduit pas votre revenu global : vos autres revenus restent imposés en entier.
- Il diminue seulement les bénéfices de votre location meublée non professionnelle.
- Cette baisse se fait sur les dix années suivantes.
Retenez l’essentiel : la 2031 ne concerne que le régime réel, et elle porte le bénéfice ou le déficit de votre location meublée. Au micro-BIC, il n’y a pas de 2031 à déposer.
Votre prochain pas : vérifiez votre régime. Au réel, remplissez la 2031 en ligne avant la 2042-C-PRO, pour que le résultat y soit repris sans recopie.
Foire aux questions
Un déficit LMNP peut-il réduire mes autres revenus ?
Non. Un déficit LMNP ne réduit pas vos autres revenus, comme votre salaire ou une pension. Il se déduit seulement des bénéfices de vos locations meublées non professionnelles des dix années suivantes.
Faut-il obligatoirement un expert-comptable pour déposer la 2031 ?
Non, un expert-comptable n’est pas obligatoire. Vous pouvez tenir vous-même votre comptabilité, en respectant le Code de commerce et le plan comptable général, c’est-à-dire les règles de classement des recettes et des dépenses.
Le passage du micro-BIC au régime réel est-il définitif ?
Non, le passage au régime réel n’est pas définitif. L’option dure un an, puis elle se renouvelle chaque année. Si vous voulez revenir au micro-BIC, vous pouvez y renoncer dans le délai prévu pour l’année de ce retour.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Déclaration 2031 pour la location meublée : mode d’emploi », »description »: »Guide complet sur la déclaration 2031-SD pour le régime réel en location meublée : qui doit la déposer, les lignes à remplir (7a, 7b), le report sur la 2042-C-PRO et les dates limites. », »inLanguage »: »fr », »articleSection »: »Fiscalité immobilière »},{« @context »: »https://schema.org », »@type »: »HowTo », »name »: »Comment remplir la déclaration 2031 pour une location meublée », »inLanguage »: »fr », »step »:[{« @type »: »HowToStep », »text »: »Vérifier si vous êtes au régime réel. Le micro-BIC ne nécessite pas de déclaration 2031. »},{« @type »: »HowToStep », »text »: »Calculer le résultat (bénéfice ou déficit) en déduisant les charges réelles et les amortissements. »},{« @type »: »HowToStep », »text »: »Remplir le cadre ‘BIC non professionnels’ de la 2031-SD : case 7a pour un bénéfice ou case 7b pour un déficit. »},{« @type »: »HowToStep », »text »: »Déposer la déclaration 2031 en ligne avant la date limite (4 mai 2027 pour les revenus 2026). »},{« @type »: »HowToStep », »text »: »Reporter le résultat sur la déclaration de revenus 2042-C-PRO. »}]}]