Sommaire
En location meublée classique, le micro-BIC peut ramener le bénéfice imposable à 50 % des recettes.
Pourtant, choisir un régime ne se résume pas à apprécier cet abattement : votre situation et la revente peuvent modifier l’équilibre. La fiscalité LMNP mérite donc une lecture précise, afin d’évaluer vos options et de déclarer vos revenus avec méthode.
Les règles du micro-BIC pour les recettes de 2026
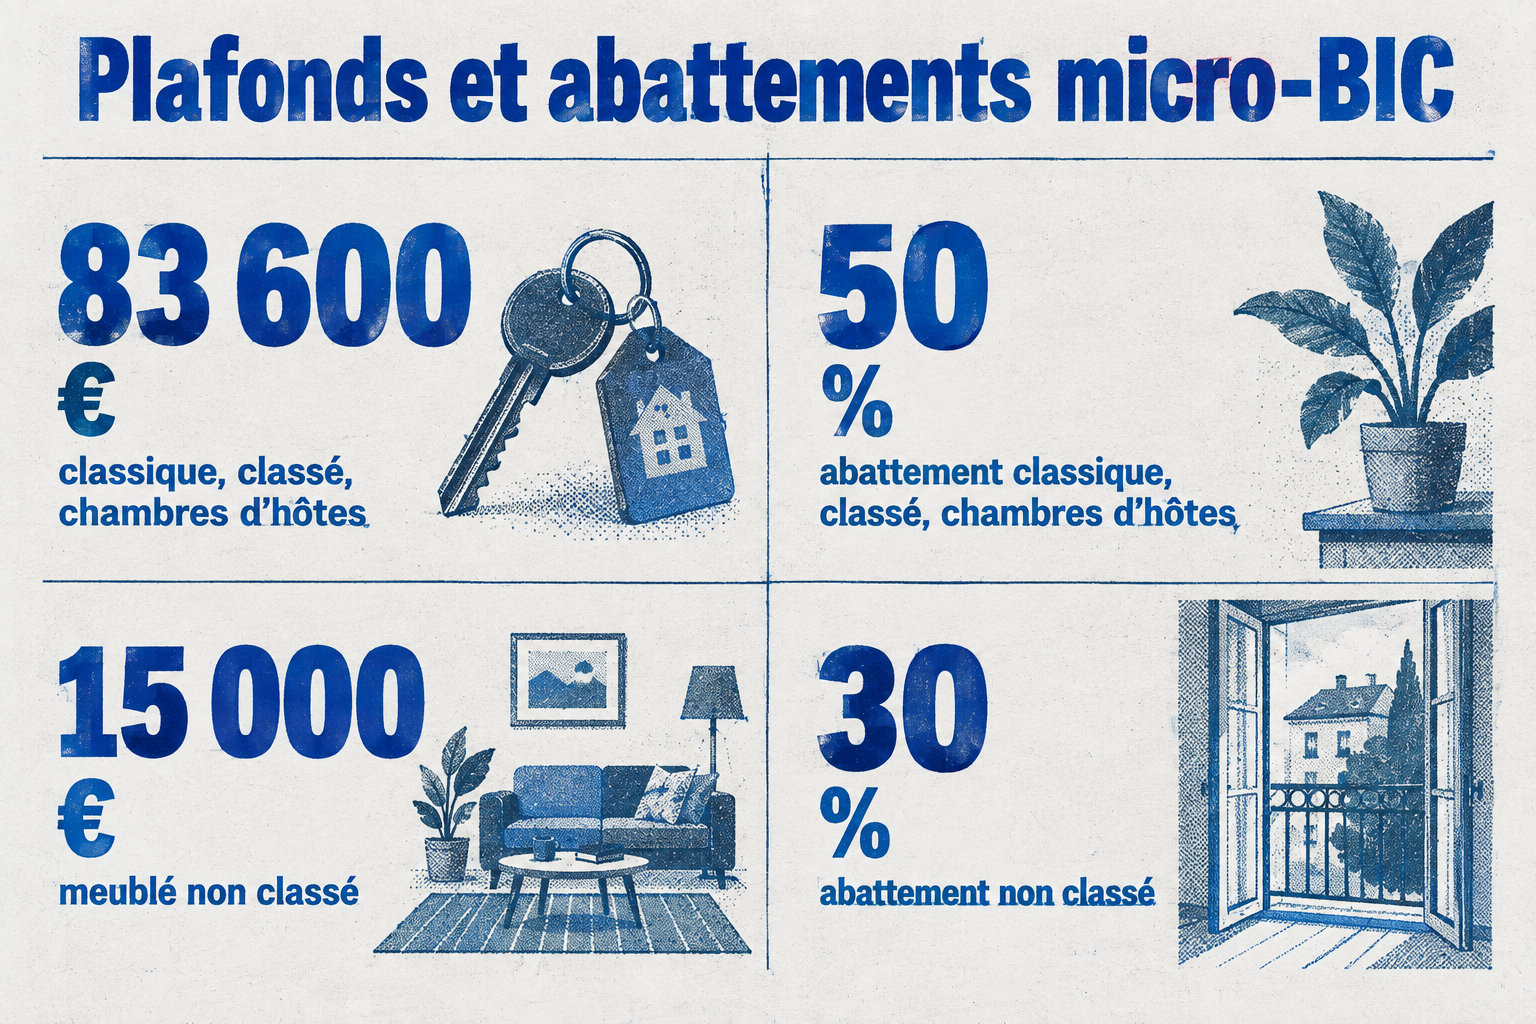
Les loyers d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). Pour les sommes encaissées en 2026, le micro-BIC est possible si vos recettes annuelles hors taxes ne dépassent pas le plafond correspondant au type de location.
| Critère | Location meublée classique, longue durée, meublé de tourisme classé et chambre d’hôtes | Meublé de tourisme non classé |
|---|---|---|
| Plafond micro-BIC 2026 | 83 600 € | 15 000 € |
| Abattement forfaitaire | 50 % | 30 % |
| Bénéfice imposable | 50 % des recettes | 70 % des recettes |
L’abattement forfaitaire remplace la déduction des charges : vous ne pouvez pas retrancher séparément les intérêts d’emprunt, les travaux, les assurances ou les frais de gestion. Pour les recettes de 2025 déclarées en 2026, le plafond était de 77 700 € pour une location classique ou un meublé classé, et de 15 000 € pour un meublé non classé.
Pour déterminer si vous pouvez conserver le micro-BIC en 2026, l’administration examine les recettes de l’année précédente ou de l’avant-dernière année, soit celles de 2025 et de 2024. Un dépassement ponctuel ne suffit pas nécessairement à faire basculer au régime réel : le micro-BIC peut continuer de s’appliquer si le plafond n’a pas été dépassé deux années de suite.
Pour des recettes annuelles ne dépassant pas 305 €, l’abattement minimal de 305 € annule le bénéfice imposable. Ainsi, 200 € de recettes donnent un résultat fiscal nul, même si l’abattement calculé à 30 % ou 50 % est inférieur à ce minimum.
Deux exonérations peuvent concerner une partie de votre résidence principale : la location régulière de chambres à des personnes qui n’y établissent pas leur domicile, jusqu’à 760 € de recettes annuelles, et la location d’une pièce à un occupant qui en fait sa résidence principale, sous réserve d’un loyer raisonnable.
Les critères du statut LMNP
Le statut de loueur en meublé non professionnel (LMNP) concerne la location d’un logement équipé pour dormir, préparer les repas et vivre. Les loyers sont imposés dans la catégorie des BIC, et non des revenus fonciers.
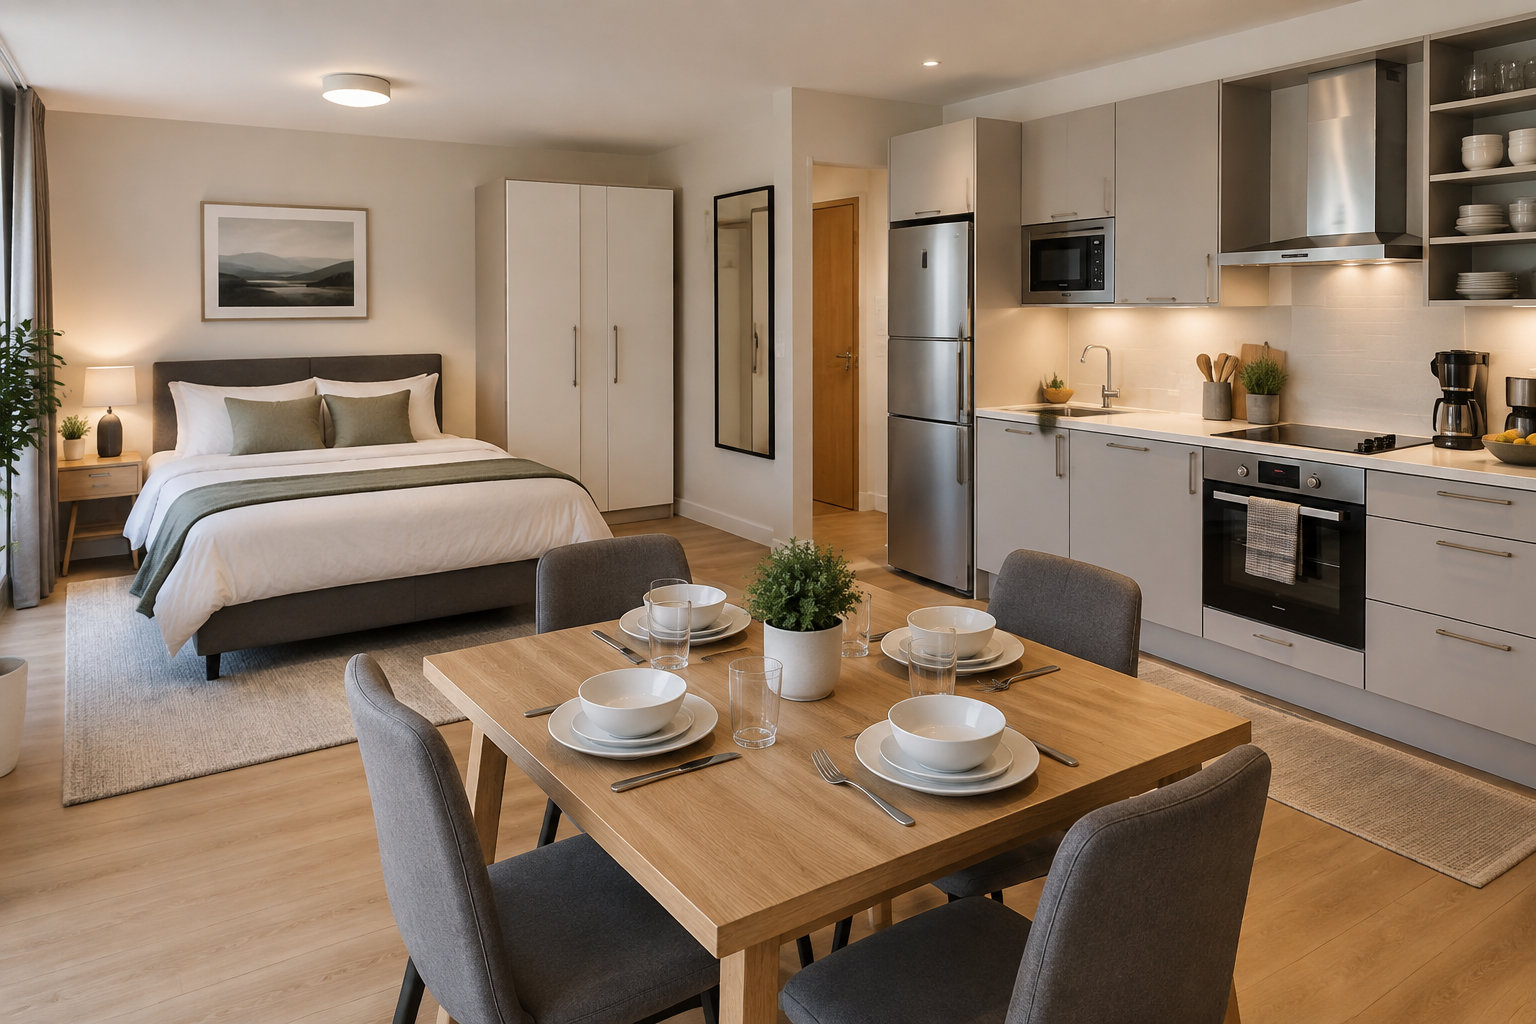
Pour être qualifié de meublé, le logement doit disposer des équipements indispensables à la vie quotidienne :
- Literie : un couchage avec couette ou couverture.
- Fenêtres : un dispositif d’occultation dans les chambres.
- Cuisine : plaques de cuisson, four ou four à micro-ondes, réfrigérateur et compartiment de congélation.
- Vie quotidienne : vaisselle, ustensiles de cuisine, table, sièges, rangements et luminaires.
- Entretien : du matériel adapté aux caractéristiques du logement.
Le bail comprend un inventaire détaillé du mobilier. Il est établi à l’arrivée et au départ du locataire, lors de la remise et de la restitution des clés. Si le logement manque d’équipements, il peut perdre sa qualification de meublé.
Vous relevez du statut de loueur en meublé professionnel (LMP) si deux critères sont réunis. Les recettes annuelles du foyer dépassent 23 000 €. Elles sont aussi supérieures aux autres revenus professionnels du foyer soumis à l’impôt sur le revenu.
Pour cette comparaison, comptez les salaires, traitements, pensions et rentes viagères. Ajoutez les BIC autres que ceux de la location meublée, les bénéfices agricoles et les bénéfices non commerciaux.
Le seuil de 23 000 € porte sur les recettes brutes encaissées par tout le foyer fiscal, avant déduction ou abattement. Il comprend les loyers, les charges facturées au locataire et les provisions pour charges.
Avec 25 000 € de loyers et 40 000 € de salaires, le foyer reste LMNP. Avec 30 000 € de loyers et 20 000 € de revenus professionnels, il remplit les deux critères du LMP. Le statut est réévalué chaque année selon les recettes et les autres revenus du foyer.
Micro-BIC ou régime réel : les critères de choix
Le micro-BIC applique un abattement fixe. Au régime réel, vous déduisez les charges payées et l’amortissement du logement et du mobilier. Votre choix dépend des dépenses, de la valeur du bien à amortir et du coût de la comptabilité.
Pour une location classique qui rapporte 20 000 € en 2026, le bénéfice imposable au micro-BIC est de 10 000 € après abattement. Au réel, il dépend des charges et des amortissements inscrits en comptabilité.
Si vous respectez les règles, le régime réel permet notamment de déduire :
- les intérêts et frais d’emprunt liés au logement loué ;
- l’assurance propriétaire non occupant et l’assurance emprunteur ;
- les frais de gestion, commissions et honoraires ;
- la taxe foncière et les charges de copropriété non récupérables ;
- les travaux d’entretien, de réparation et d’amélioration ;
- l’amortissement du logement, du mobilier et de certains travaux.
Chaque dépense doit être liée à votre activité, justifiée par une facture et inscrite en comptabilité. Les dépenses personnelles ou sans justificatif ne réduisent pas le bénéfice imposable. Il en va de même des frais de séjour, de mise à disposition gratuite à un proche ou des périodes sans location.
Le réel devient intéressant si vos charges et amortissements dépassent l’abattement du micro-BIC. Pour 20 000 € de recettes, le seuil est de 10 000 € en location classique et de 14 000 € pour un meublé de tourisme non classé.
L’option pour le réel vaut un an, puis se renouvelle automatiquement. Pour revenir au micro-BIC, prévenez le service des impôts des entreprises avant la date limite de dépôt de la déclaration de résultat de l’année qui précède ce retour.
Au réel, vous déclarez le résultat fiscal établi à partir de la déclaration professionnelle n° 2031. Vous ne reportez donc pas seulement vos recettes. Signalez aussi votre changement de régime au service des impôts des entreprises.
Établir le bénéfice imposable au régime réel
Additionnez les recettes encaissées, puis déduisez les charges réglées. Calculez ensuite l’amortissement comptable, dans la limite admise par le fisc.
Résultat fiscal = recettes encaissées, moins charges déductibles, moins amortissement admis par le fisc.
Le terrain ne s’amortit pas. Séparez donc sa valeur de celle de la construction dans le prix d’achat. Appuyez cette répartition sur une méthode cohérente et documentée.
La construction se divise généralement en composants : structure, toiture, installations générales et agencements. Comptabilisez le mobilier à part. Les durées d’amortissement varient selon la nature et l’état des composants. Elles doivent refléter l’usage économique du bien et être justifiées en comptabilité.
En LMNP, les charges, hors amortissements différés, peuvent créer un déficit. Celui-ci ne réduit pas le revenu global du foyer. Vous pouvez l’imputer uniquement sur les bénéfices de locations meublées non professionnelles des dix années suivantes.
Le déficit LMP relève d’un autre régime. Vous pouvez l’imputer sur le revenu global, sans plafond. Le solde non absorbé reste reportable pendant six ans.
Deux simulations de bénéfice imposable
Pour une location meublée classique, prenons 18 000 € de recettes encaissées en 2026. Le plafond de 83 600 € est respecté : l’abattement micro-BIC de 50 % s’applique.
| Étape | Calcul | Montant |
|---|---|---|
| Recettes déclarées | — | 18 000 € |
| Abattement forfaitaire | 18 000 × 50 % | 9 000 € |
| Bénéfice BIC imposable | 18 000 − 9 000 | 9 000 € |
La base imposable est de 9 000 €, soit la moitié des recettes. Elle s’ajoute aux autres revenus imposables du foyer. Le barème progressif de l’impôt sur le revenu et les prélèvements sociaux applicables s’appliquent ensuite.
Pour un meublé de tourisme non classé, 12 000 € de recettes donnent droit à un abattement de 30 %. Le bénéfice imposable s’élève donc à 8 400 € (12 000 − 3 600 €).
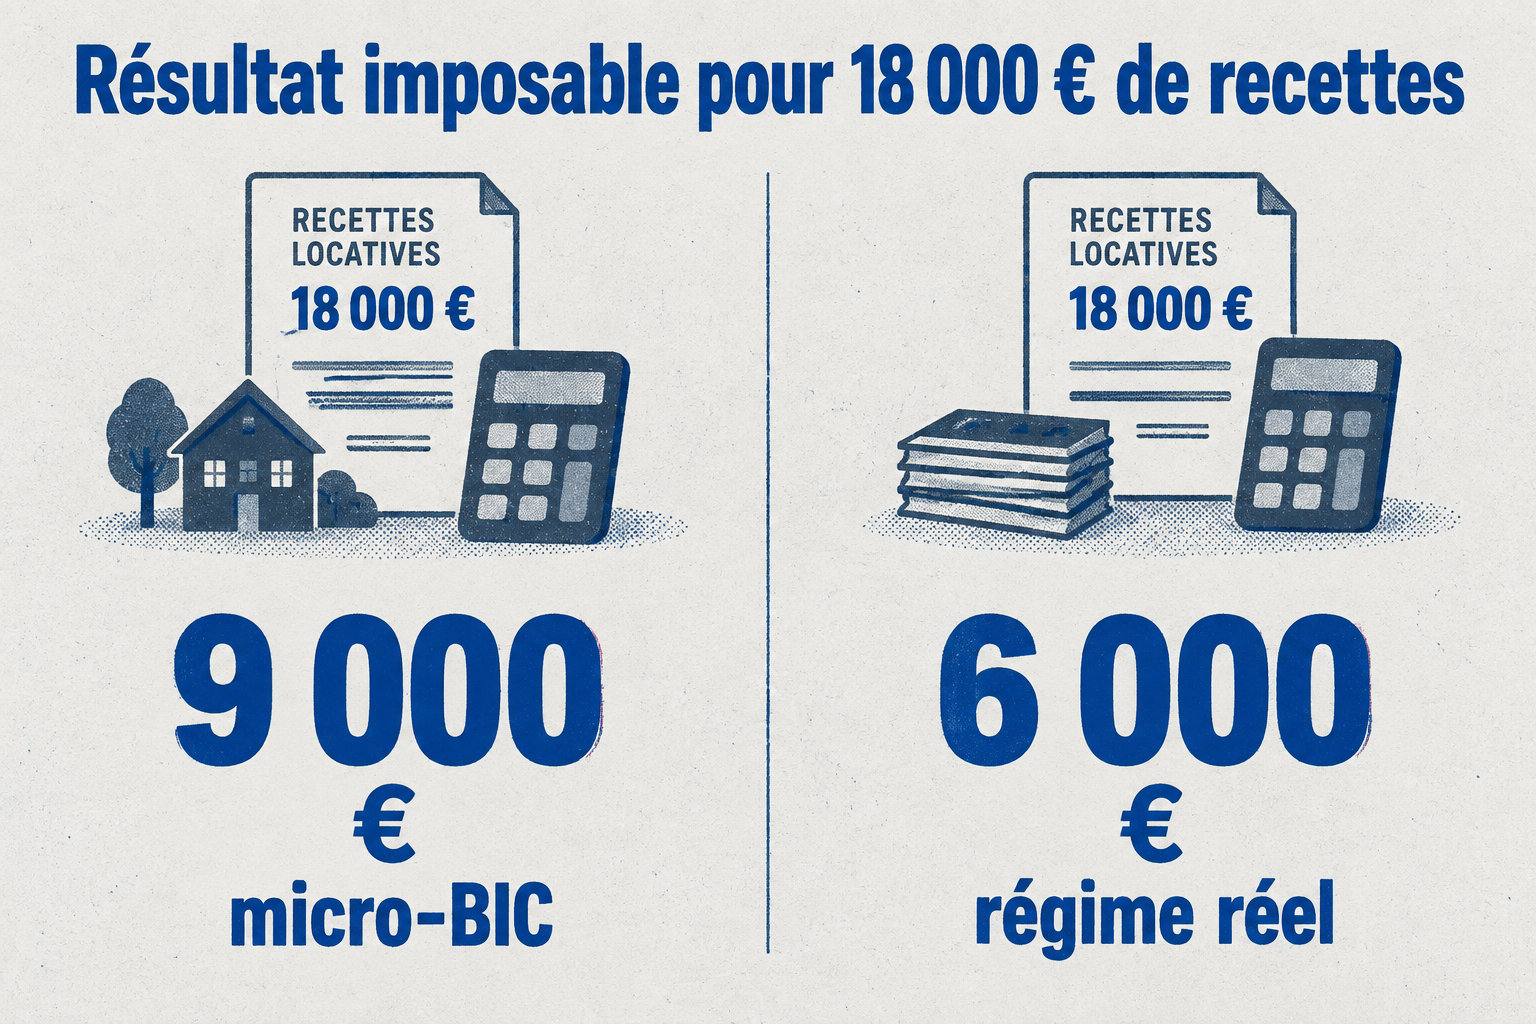
Pour comparer avec le réel, retenons 18 000 € de recettes, 4 000 € de charges déductibles et 8 000 € d’amortissement comptable. La limite d’amortissement est de 14 000 € (18 000 − 4 000). Le résultat au réel est de 6 000 €, contre 9 000 € au micro-BIC.
L’impôt ne se calcule pas en appliquant un taux unique de 30 % ou de 41 % à tout le bénéfice. Celui-ci s’ajoute au revenu imposable par part du foyer. Chaque fraction est taxée selon la tranche correspondante.
Déclarer l’activité et accomplir les formalités
Déclarez le début de votre activité sur le guichet unique des formalités des entreprises dans les quinze jours suivant le début de la location. Vous recevrez un numéro SIRET. Il identifie votre activité de loueur meublé.
La formalité indique l’adresse du logement, la date de début de l’activité et le régime fiscal choisi.
Au micro-BIC, déclarez vos recettes brutes dans la rubrique des locations meublées non professionnelles du formulaire n° 2042-C-PRO. Indiquez le montant avant abattement. L’administration applique celui prévu pour votre location.
Au régime réel, remplissez la déclaration professionnelle n° 2031 et ses annexes. Reportez ensuite le bénéfice ou le déficit sur le formulaire n° 2042-C-PRO. Faites votre déclaration en ligne depuis votre espace professionnel sur le site des impôts.
Pour la campagne déclarative 2026, voici les dates limites en ligne pour les revenus encaissés en 2025 :
- 21 mai : départements 1 à 19 et non-résidents ;
- 28 mai : départements 20 à 54 ;
- 4 juin : départements 55 à 976.
Déposez la déclaration initiale de CFE avec le formulaire n° 1447-C-SD, au plus tard le 31 décembre de votre première année de location. Si un élément change ou si vous demandez une exonération, déposez ensuite une déclaration modificative n° 1447-M-SD.
La CFE s’applique à de nombreux loueurs meublés, car leur activité est commerciale. Son montant dépend notamment de la commune et de la valeur locative des locaux. Certaines locations sont exonérées : pièces de votre habitation personnelle et, sous conditions, meublés de tourisme classés intégrés à cette habitation. Les collectivités gardent parfois une marge de décision.
Impôt sur le revenu et prélèvements sociaux
Au micro-BIC comme au régime réel, votre bénéfice LMNP s’ajoute aux revenus imposables de votre foyer. Le régime choisi fixe la somme taxée, mais ne vous exonère pas d’impôt.
Pour les revenus de 2025, le barème appliqué en 2026 compte cinq taux :
- 0 % jusqu’à 11 600 € par part ;
- 11 % jusqu’à 29 579 € ;
- 30 % jusqu’à 84 577 € ;
- 41 % jusqu’à 181 917 € ;
- 45 % au-delà.
Votre tranche marginale d’imposition est le taux le plus élevé atteint par le revenu imposable de votre foyer. Selon votre situation familiale et vos autres revenus, une part de bénéfice LMNP peut être taxée à 11 %, 30 %, 41 % ou 45 %.
Si vos revenus LMNP ne sont pas soumis aux cotisations sociales, ils supportent les prélèvements sociaux sur les revenus du patrimoine. Le taux global de référence est de 17,2 %. Il s’applique au bénéfice imposable, pas aux recettes brutes.
Si la TVA s’applique, les prestations d’hébergement sont taxées à 10 %. Le loueur peut récupérer la TVA sur certaines dépenses. Il doit toutefois respecter les règles de déclaration et de franchise en base.
Pour les loueurs de meublés de tourisme, des recettes supérieures à 23 000 € peuvent entraîner une affiliation au régime général des travailleurs indépendants ou à un régime social spécifique. Ils déclarent leur situation sociale et paient les cotisations à l’organisme compétent.
Revente du logement : plus-value et amortissements
La vente d’un logement LMNP relève du régime des plus-values immobilières des particuliers. Pour la calculer, on retire du prix de vente le prix d’achat, corrigé des frais et dépenses admis par la réglementation.
Pour les ventes réalisées à compter du 15 février 2025, les amortissements déduits au régime réel réduisent le prix d’achat retenu pour calculer la plus-value. Cette baisse augmente donc la plus-value imposable.
Exemple simplifié : un logement acheté 200 000 € est vendu 240 000 €. Avec 30 000 € d’amortissements déduits, le prix d’achat retenu tombe à 170 000 €. Avant frais et abattements, la plus-value brute passe ainsi de 40 000 € à 70 000 €.
Certains biens échappent à cette réintégration. C’est le cas de logements en résidence étudiante, pour personnes âgées ou handicapées. Certains établissements de soins de longue durée sont aussi concernés.
La loi exclut aussi les amortissements liés à certaines dépenses :
- construction
- reconstruction
- agrandissement
- amélioration
- démolition
La durée de détention donne droit à un abattement. Vous êtes exonéré d’impôt sur le revenu après 22 ans, et de prélèvements sociaux après 30 ans.
D’autres exonérations sont possibles, notamment pour la résidence principale ou les ventes de faible montant. Certaines dépendent aussi du prix de vente et des ressources du vendeur. Des conditions précises s’appliquent au moment de la vente.
Avant de choisir votre régime, rassemblez recettes, charges justifiées et éléments d’amortissement, puis comparez les bases imposables du micro-BIC et du réel, en intégrant le coût comptable et l’effet des amortissements sur une éventuelle revente. Vous appuierez ainsi votre décision sur votre situation réelle.
Foire aux questions
Pourquoi ne faut-il pas investir en LMNP ?
La fiscalité ne garantit pas la rentabilité : le prix d’achat, le financement, l’occupation du logement, les travaux, la copropriété, la gestion et la revente comptent aussi. Au régime réel, la comptabilité a un coût et, depuis 2025, les amortissements déduits peuvent augmenter la plus-value imposable lors de la vente.
Quels plafonds de loyers permettent une exonération ?
Pour louer une pièce de votre habitation principale à un locataire qui en fait sa résidence principale, le loyer annuel hors charges ne doit pas dépasser 215 € par mètre carré en Île-de-France, ou 159 € dans les autres régions, en 2026. Cette exonération ne vise pas tous les logements LMNP : elle concerne une pièce de votre habitation personnelle et suppose que le locataire l’occupe comme résidence principale, sauf le cas particulier d’un salarié saisonnier en résidence temporaire.
Quelles contraintes faut-il anticiper en LMNP ?
Vous devez fournir le mobilier réglementaire, déclarer le début d’activité, obtenir un numéro SIRET et déclarer chaque année vos recettes ou votre résultat fiscal. La CFE peut également s’appliquer ; en location de courte durée, vérifiez en plus les règles locales et les obligations sociales liées à votre activité.
Un loyer LMNP de 23 000 € est-il brut ou net ?
Le seuil de 23 000 € se compare aux recettes brutes encaissées, avant abattement et déduction des charges. Il comprend les loyers, les charges facturées et les provisions pour charges, et participe à la définition du statut LMP lorsque les recettes dépassent aussi les autres revenus professionnels du foyer.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Fiscalité LMNP 2026 : règles, calcul et déclaration », »description »: »Guide complet sur la fiscalité du Loueur en Meublé Non Professionnel (LMNP) pour 2026 : plafonds micro-BIC, régime réel, critères du statut et simulations de bénéfice imposable. », »inLanguage »: »fr », »articleSection »: »fiscalité lmnp », »image »:[« https://agencecvr.com/wp-content/uploads/2026/09/plan-s1-6e0cb87a.jpg », »https://agencecvr.com/wp-content/uploads/2026/09/photo-plan-s2-dcb83570.jpg », »https://agencecvr.com/wp-content/uploads/2026/09/photo-plan-s3-a921fb59.jpg »]},{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Quels sont les plafonds du micro-BIC en 2026 ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »En 2026, le plafond est de 83 600 € pour les locations classiques, meublés classés et chambres d’hôtes (abattement de 50 %), et de 15 000 € pour les meublés de tourisme non classés (abattement de 30 %). »}},{« @type »: »Question », »name »: »Quelles charges sont déductibles au régime réel ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Au régime réel, vous pouvez déduire les intérêts d’emprunt, l’assurance propriétaire non occupant, les frais de gestion, la taxe foncière, les travaux d’entretien et l’amortissement du logement et du mobilier. »}},{« @type »: »Question », »name »: »Quels sont les critères pour être considéré comme meublé ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le logement doit disposer d’équipements indispensables : literie avec couette, volets ou rideaux dans les chambres, plaques de cuisson, four, réfrigérateur, vaisselle, table, sièges, rangements et matériel d’entretien. »}}]}]