Un meublé loué rapporte des loyers, mais le fisc le considère comme une activité à part entière.
La déclaration location meublée oblige à quelques choix : micro-BIC ou réel, LMNP ou LMP. On fait le point pour savoir quoi déclarer, et quand.
Déclaration location meublée : ce que le régime BIC impose aux loyers perçus
Vous déclarez toutes les recettes brutes encaissées. Vous n’en retranchez aucune dépense. Ce total comprend les loyers, les charges refacturées au locataire, les provisions pour charges et les sommes accessoires liées à la location.
Au micro-BIC, vous reportez le montant global des recettes dans la case de votre activité. Pour une location meublée classique, les cases 5NI, 5OI ou 5PI servent selon l’année et votre situation. Les meublés de tourisme non classés relèvent notamment des cases 5NH, 5OH ou 5PH.
Au régime réel, commencez par la déclaration de résultat n° 2031 et ses annexes. Reportez ensuite le bénéfice ou le déficit sur la 2042-C-PRO, à la rubrique des locations meublées non professionnelles ou professionnelles.
Le déficit d’une location meublée non professionnelle ne réduit ni vos salaires ni les autres revenus de votre foyer. Il est reporté pendant dix ans. Vous l’imputez alors sur les bénéfices futurs de ces mêmes locations.
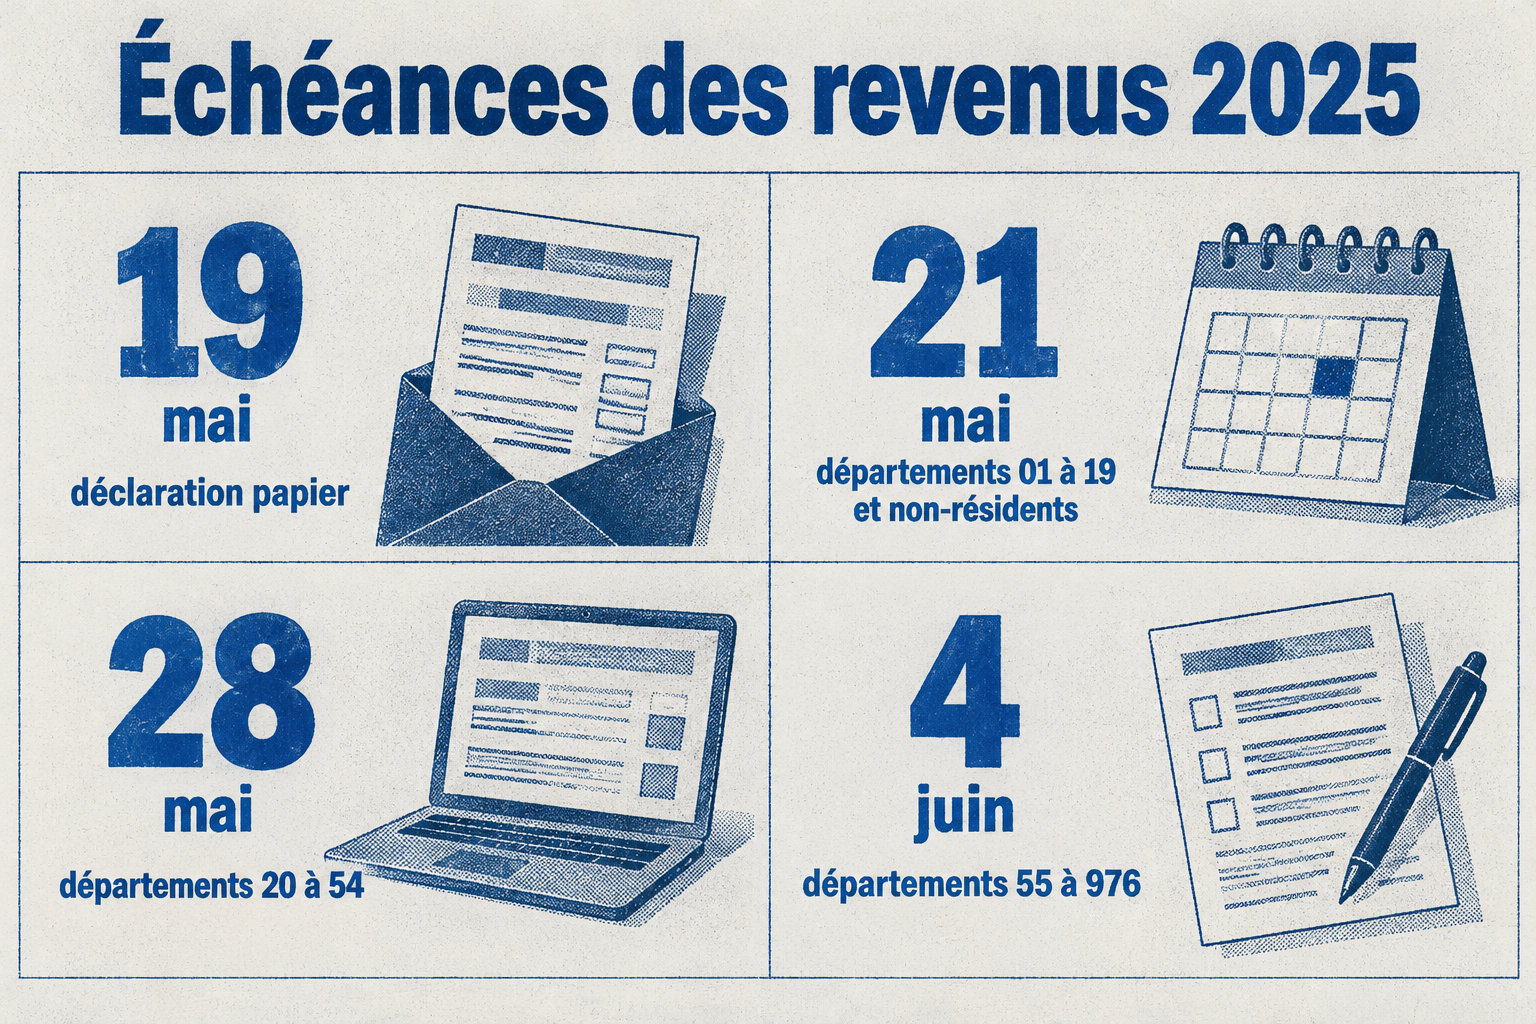
Les revenus 2025 se déclarent en 2026, et la date butoir dépend du lieu de résidence.
| Mode de déclaration | Date limite |
|---|---|
| En ligne, départements 01 à 19 et non-résidents | 21 mai |
| En ligne, départements 20 à 54 | 28 mai |
| En ligne, départements 55 à 976 | 4 juin |
| Déclaration papier | 19 mai |
Micro-BIC ou réel : seuils, abattements et charges déductibles
Pour les revenus 2025 déclarés en 2026, le micro-BIC s’applique tant que les recettes de l’année précédente ou de l’avant-dernière année restent sous le plafond propre à l’activité.
| Activité louée | Seuil micro-BIC | Abattement forfaitaire |
|---|---|---|
| Location meublée longue durée | 77 700 € | 50 %, minimum 305 € |
| Chambre d’hôtes | 77 700 € | 50 %, minimum 305 € |
| Meublé de tourisme classé | 77 700 € | 50 %, minimum 305 € |
| Meublé de tourisme non classé | 15 000 € | 30 %, minimum 305 € |
Prenons un exemple concret : 20 000 € de recettes issues d’une location meublée longue durée donnent, après l’abattement de 50 %, une base de 10 000 €.
En revanche, 20 000 € tirés d’un meublé de tourisme non classé dépassent le plafond de 15 000 €. Le micro-BIC ne s’applique alors plus à cette activité.
Le régime réel vous permet de déduire les charges engagées pour l’activité :
- frais de gestion
- intérêts d’emprunt
- assurances
- certaines taxes
- dépenses d’entretien et travaux répondant aux conditions fiscales
Il autorise aussi l’amortissement du logement et du mobilier. Vous l’étalez sur leur durée d’utilisation.
Avant de choisir le micro-BIC
- Additionner les recettes de l’année précédente et de l’avant-dernière année.
- Identifier votre activité : location meublée longue durée, chambre d’hôtes ou meublé de tourisme, classé ou non.
- Comparer ces recettes au plafond qui s’applique à cette activité.
LMNP ou LMP : le niveau des recettes du foyer tranche le statut
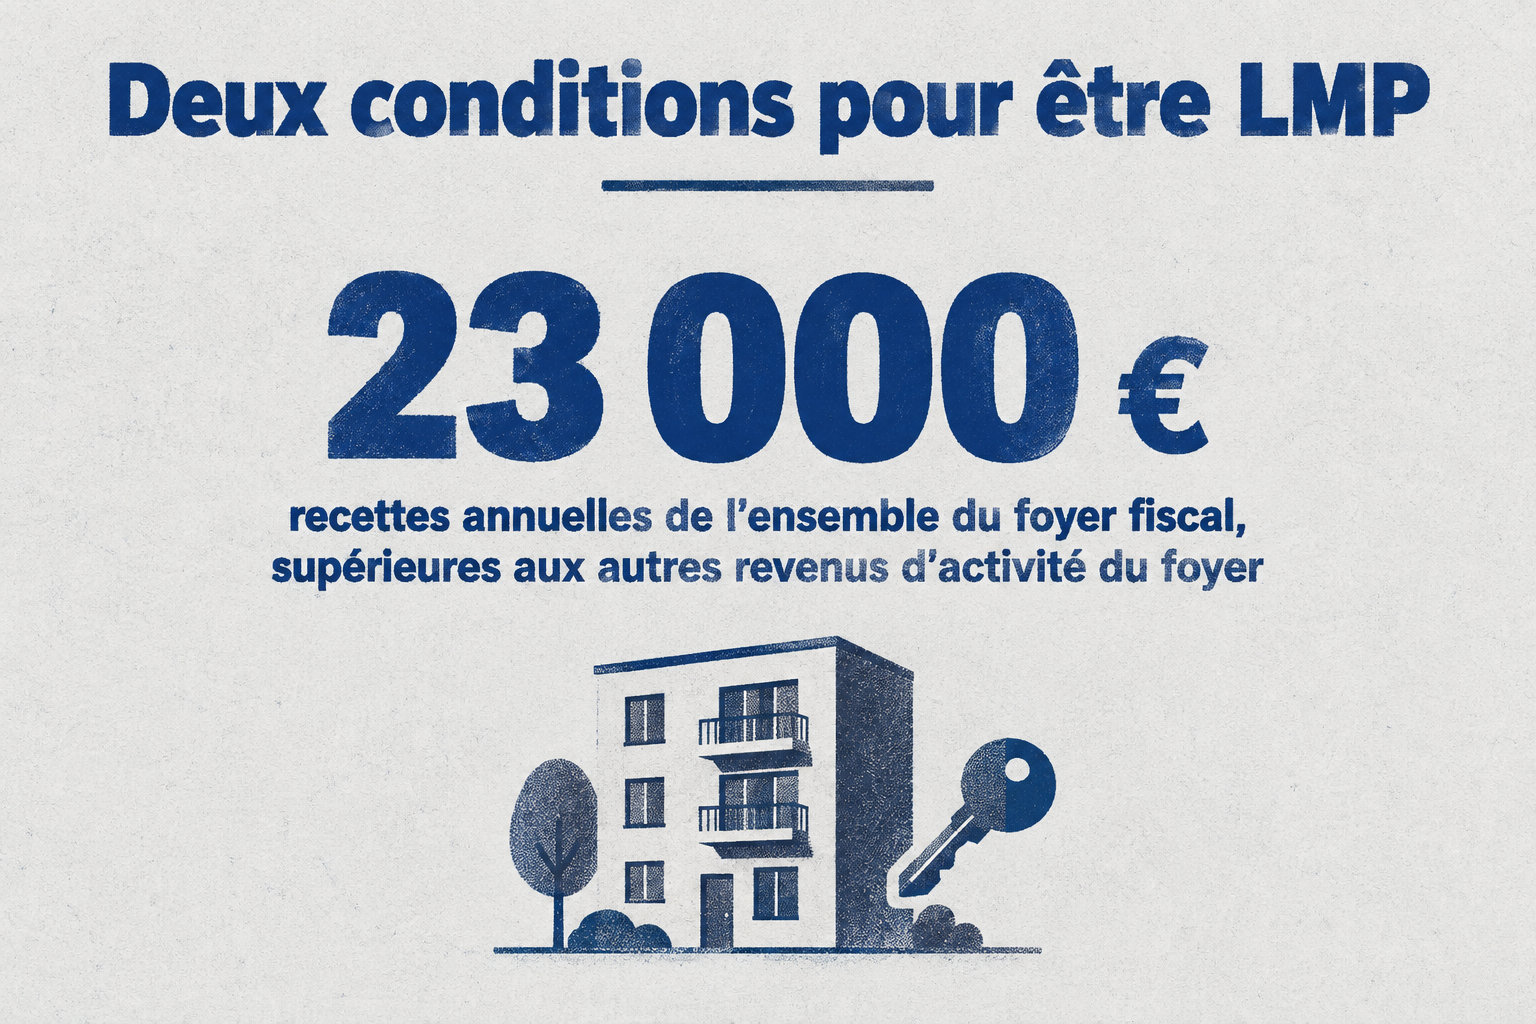
Vous êtes loueur en meublé professionnel, ou LMP, si les recettes annuelles du foyer fiscal dépassent 23 000 €. Elles doivent aussi être supérieures à vos autres revenus d’activité. Les deux conditions doivent être remplies ensemble.
Le calcul additionne les loyers de tous les membres du foyer fiscal et de l’ensemble des logements meublés. Les recettes se comptent toutes taxes comprises, charges incluses lorsqu’elles sont facturées au locataire.
Au régime réel, le LMP déclare son bénéfice dans la 2042-C-PRO, à la rubrique des revenus industriels et commerciaux professionnels. Les cases à remplir dépendent de deux points. Il faut savoir si vous êtes en déficit ou en bénéfice. Il faut aussi savoir si l’activité est exercée en entreprise individuelle ou en société.
Débuter une location meublée : formalités, CFE et exonérations possibles
Dans les quinze jours suivant la mise en location, vous devez déposer votre déclaration de début d’activité sur le guichet des formalités des entreprises. Cette obligation vaut aussi bien pour les LMNP que pour les LMP.
En principe, la location meublée relève de la cotisation foncière des entreprises, ou CFE. Vous en êtes toutefois exonéré si vos recettes ou votre chiffre d’affaires ne dépassent pas 5 000 €.
Pour l’impôt sur le revenu, louer une pièce de votre habitation principale peut être exonéré. Il faut que le locataire y établisse sa résidence principale et que le loyer reste sous les plafonds au mètre carré. En 2025, ces plafonds sont de 213 € par m² en Île-de-France et de 157 € dans les autres régions.
Enfin, une chambre louée habituellement à des personnes qui n’y élisent pas domicile peut être exonérée. Cette exonération tient tant que les recettes annuelles ne dépassent pas 760 € charges comprises. Au-delà, toutes les recettes deviennent imposables.
Avant de débuter votre location meublée
- Déposer la déclaration de début d’activité dans les quinze jours suivant la mise en location.
- Vérifier si vos recettes dépassent 5 000 € pour savoir si la CFE vous concerne.
- Contrôler le plafond au mètre carré si vous louez une pièce de votre habitation principale.
- Vérifier le seuil de 760 € charges comprises pour une chambre louée à une personne qui n’y élit pas domicile.
Avant de remplir votre déclaration, vérifiez d’abord votre régime, micro-BIC ou réel, et votre statut, LMNP ou LMP, en comparant vos recettes aux seuils applicables. Si vous venez de mettre un bien en location, adressez dès maintenant votre déclaration de début d’activité via le guichet des formalités des entreprises, dans les quinze jours suivant la mise en location.
Foire aux questions
La location meublée est-elle soumise à la TVA ?
En principe, non. La location d’un logement meublé à usage d’habitation est exonérée de TVA, et vous ne pouvez pas choisir de la soumettre à cette taxe. Elle peut toutefois y devenir soumise si le logement est loué avec au moins trois services para-hôteliers parmi le petit-déjeuner, le nettoyage régulier, le linge de maison et la réception.
Les revenus de location meublée supportent-ils des prélèvements sociaux ?
Dans la plupart des cas, oui. Les revenus de location meublée qui ne sont pas soumis aux cotisations sociales supportent en général les prélèvements sociaux, au taux global de 18,6 %. Ce taux s’applique au revenu net après abattement en micro-BIC, ou au bénéfice déclaré au régime réel.
Une déclaration en mairie est-elle parfois nécessaire ?
Oui, dans certains cas. Elle concerne notamment les meublés de tourisme et les chambres d’hôtes, selon les règles en vigueur dans votre commune. Cette formalité locale s’ajoute à l’immatriculation fiscale et administrative de votre activité, sans la remplacer.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Comment faire votre déclaration de location meublée », »description »: »Guide complet sur la déclaration de location meublée : choix entre micro-BIC et régime réel, plafonds de recettes 2025, statuts LMNP ou LMP, et formalités administratives. », »inLanguage »: »fr », »articleSection »: »Fiscalité immobilière »},{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »La location meublée est-elle soumise à la TVA ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »En principe, non. La location d’un logement meublé à usage d’habitation est exonérée de TVA. Elle peut toutefois y devenir soumise si le logement est loué avec au moins trois services para-hôteliers parmi le petit-déjeuner, le nettoyage régulier, le linge de maison et la réception. »}}]},{« @context »: »https://schema.org », »@type »: »HowTo », »name »: »Comment faire votre déclaration de location meublée », »inLanguage »: »fr », »step »:[{« @type »: »HowToStep », »text »: »Déposer la déclaration de début d’activité dans les quinze jours suivant la mise en location sur le guichet des formalités des entreprises. »},{« @type »: »HowToStep », »text »: »Identifier votre activité (longue durée, chambre d’hôtes, tourisme classé ou non) et calculer vos recettes brutes annuelles. »},{« @type »: »HowToStep », »text »: »Choisir le régime fiscal : micro-BIC (abattement forfaitaire) ou régime réel (déduction des charges et amortissement) selon les plafonds de recettes. »},{« @type »: »HowToStep », »text »: »Déterminer votre statut : LMNP (Loueur en Meublé Non Professionnel) ou LMP (Loueur en Meublé Professionnel) selon le seuil de 23 000 € et vos autres revenus. »},{« @type »: »HowToStep », »text »: »Reporter les montants sur la déclaration de revenus n° 2042-C-PRO (et n° 2031 pour le régime réel) en respectant les dates limites de votre département. »}]}]