En location meublée, les seuils et l’abattement varient selon le type de logement. Vous pouvez donc hésiter sur le régime adapté à votre bien.
Le régime micro-BIC appliqué à une location meublée vous réserve-t-il un calcul simple et adapté à vos recettes ? Cet article vous aide à y voir clair.
Comprendre le régime micro-BIC en location meublée
Les loyers d’un logement meublé relèvent des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers. En micro-BIC, le revenu imposable se calcule à partir des recettes encaissées, après un abattement forfaitaire.
Pour être meublé, un logement doit comporter les meubles et équipements nécessaires à une occupation normale. Cette règle s’applique aux locations à l’année et saisonnières, aux meublés de tourisme, aux chambres d’hôtes et aux logements meublés sous-loués.
Le statut et le régime fiscal répondent à deux questions. Le statut LMNP ou LMP indique si votre activité est non professionnelle ou professionnelle. Le micro-BIC détermine le calcul du bénéfice imposable, selon le montant des recettes et la catégorie de location.
Au micro-BIC, l’administration applique un abattement forfaitaire aux recettes brutes. Il couvre les dépenses courantes, comme :
- les intérêts d’emprunt et les travaux ;
- l’assurance et les frais de gestion ;
- les charges de copropriété et l’amortissement du mobilier.
En contrepartie, ces frais ne peuvent pas être déduits séparément.
Après abattement, ce revenu rejoint les autres revenus du foyer et constitue aussi l’assiette des prélèvements sociaux en LMNP.
Le micro-BIC est ouvert aux LMNP comme aux LMP, sous réserve des conditions propres à l’activité.
- En LMNP, vous pouvez choisir entre le micro-BIC et le régime réel.
- En LMP, vous pouvez aussi relever du régime réel ou du micro-BIC si les conditions propres à votre activité sont réunies.
Qui peut bénéficier du micro-BIC ?
Pour vos revenus encaissés en 2026, le micro-BIC dépend de vos recettes en 2025 ou en 2024. Elles doivent rester sous le plafond lié à votre activité. Si elles le dépassent, vous relevez du régime réel.
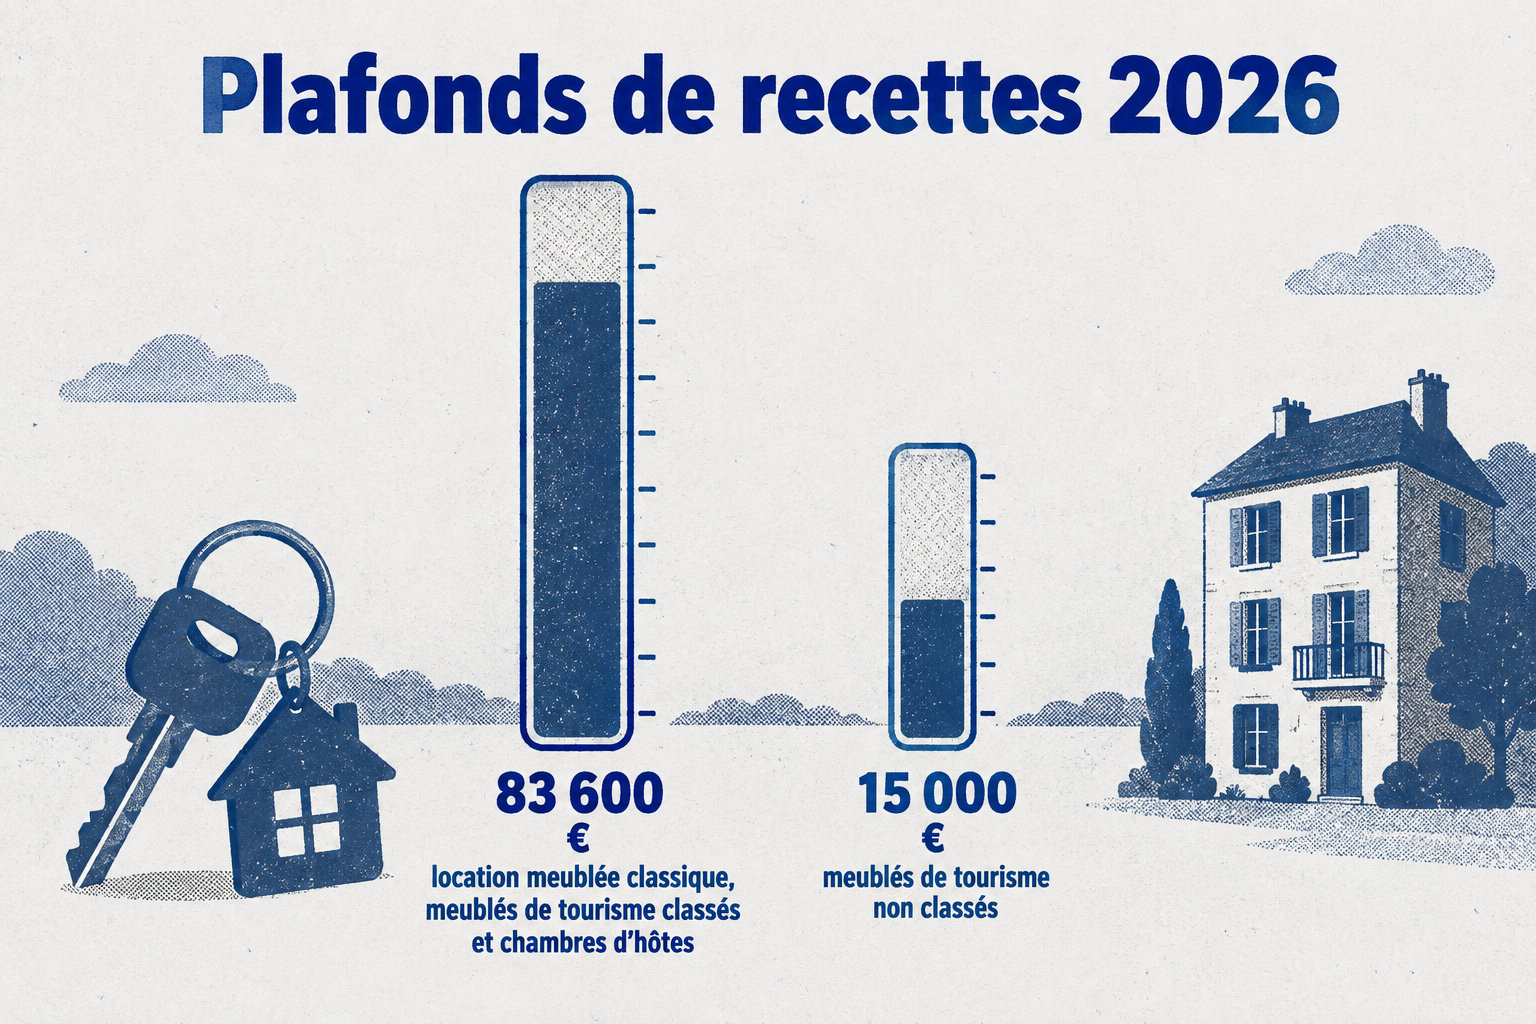
Les plafonds sont de 83 600 € hors taxes pour une location meublée classique, un meublé de tourisme classé ou une chambre d’hôtes, et de 15 000 € pour un meublé de tourisme non classé. En début d’activité, le seuil est ajusté à la durée d’exploitation. Si vous louez plusieurs logements, leurs recettes sont cumulées pour fixer le régime du foyer fiscal.
- Location meublée classique : recettes de référence inférieures ou égales à 83 600 € hors taxes.
- Meublé de tourisme classé : recettes de référence inférieures ou égales à 83 600 € hors taxes.
- Chambre d’hôtes : recettes de référence inférieures ou égales à 83 600 € hors taxes.
- Meublé de tourisme non classé : recettes de référence inférieures ou égales à 15 000 € hors taxes.
- Début d’activité en cours d’année : seuil apprécié à partir des recettes ajustées au prorata de la durée d’exploitation.
- Plusieurs logements : recettes cumulées pour déterminer le régime applicable à l’activité du foyer fiscal.
Si vous commencez à louer en cours d’année, seules les recettes encaissées depuis le début de votre activité comptent. Le seuil est ensuite ajusté à la durée d’exploitation. Vous pouvez ainsi comparer vos recettes à celles d’une année complète d’activité.
Statuts et détention du logement
-
Statut professionnel (LMP)
Pour apprécier le statut professionnel ou non professionnel, les recettes des locations meublées exploitées par les membres d’un même foyer fiscal sont additionnées. Le statut LMP suppose que les recettes annuelles dépassent 23 000 € et qu’elles soient supérieures aux autres revenus d’activité du foyer.
-
Statut non professionnel (LMNP)
Dès lors qu’au moins l’une de ces deux conditions professionnelles manque, le bailleur relève du statut LMNP. Ses recettes restent imposées en BIC, mais les éventuels déficits ne s’imputent pas directement sur le revenu global selon les mêmes règles que ceux d’une activité professionnelle.
-
Détention en indivision
La détention en indivision constitue une exception importante : les loueurs concernés ne peuvent pas opter pour le micro-BIC. Ils calculent le résultat au régime réel, puis le répartissent entre les indivisaires selon leurs droits.
Le calcul du micro-BIC en 2026
Pour calculer le micro-BIC, partez des recettes brutes encaissées dans l’année. Ne déduisez pas les commissions de plateforme, les intérêts d’emprunt ni les travaux avant la déclaration. L’abattement forfaitaire s’applique ensuite.
Recette imposable = recettes brutes encaissées en 2026 × (1 − taux d’abattement)
Le plafond et l’abattement dépendent du type de location. Voici le barème pour les revenus perçus en 2026 :
| Catégorie de location | Plafond de recettes en 2026 | Abattement |
|---|---|---|
| Location meublée classique | 83 600 € | 50 % |
| Meublé de tourisme classé | 83 600 € | 50 % |
| Chambre d’hôtes | 83 600 € | 50 % |
| Meublé de tourisme non classé | 15 000 € | 30 % |
L’abattement est d’au moins 305 €. Si vos recettes sont inférieures à ce montant, aucun bénéfice n’est imposable au micro-BIC. Vous devez tout de même déclarer les recettes brutes.
Pour les locations meublées classiques, les meublés de tourisme classés et les chambres d’hôtes, le plafond passe de 77 700 € pour les revenus de 2025 à 83 600 € pour ceux de 2026. L’abattement reste de 50 %. Pour les meublés non classés, le plafond reste à 15 000 €.
La base à déclarer reste le montant payé par le voyageur, avant les retenues d’un intermédiaire. Ainsi, pour un paiement de 1 000 €, dont 150 € de commission prélevée par la plateforme et 850 € reversés au bailleur, les recettes brutes s’élèvent à 1 000 €.
Le classement touristique change le calcul. Pour un meublé classé, le plafond est de 83 600 € et l’abattement de 50 %. Pour un meublé de tourisme non classé, ils sont de 15 000 € et 30 %.
Exemple : 20 000 € de recettes en location meublée classique
Vous encaissez 20 000 € en 2026 grâce à une location meublée classique. Ce montant reste sous le plafond de 83 600 €. Vous pouvez donc relever du micro-BIC et profiter de l’abattement de 50 %.
Le calcul se lit simplement :
- Recettes brutes encaissées : 20 000 €.
- Abattement forfaitaire de 50 % : 20 000 € × 50 % = 10 000 €.
- Revenu imposable en BIC : 20 000 € − 10 000 € = 10 000 €.
Vous déclarez les 20 000 € encaissés, pas les 10 000 € après abattement. L’administration déduit elle-même cette somme pour calculer votre revenu imposable.
L’impôt sur le revenu dépend du barème progressif et de la situation globale de votre foyer. Si vous relevez du régime social des revenus du patrimoine, les prélèvements sociaux s’appliquent aux 10 000 € après abattement, au taux de 18,6 %.
Ici, vos charges réelles de 6 000 € restent sous l’abattement de 10 000 €. Le calcul forfaitaire est donc plus favorable. Le micro-BIC vous avantage lorsque vos dépenses restent sous la déduction automatique.
Avec 13 000 € de charges réelles, le régime réel peut être plus avantageux. Vous pouvez déduire les dépenses justifiées et amortir le logement et le mobilier. Comparez aussi les obligations comptables et les effets fiscaux lors d’une revente.
Pour un meublé de tourisme non classé qui rapporte 20 000 €, le plafond de 15 000 € est dépassé. Le micro-BIC ne peut donc plus s’appliquer et le régime réel devient obligatoire, sauf changement ultérieur de la situation fiscale.
Les situations particulières à connaître
Le classement du meublé de tourisme
Le classement touristique est facultatif. Il indique le niveau de confort et d’équipement de votre hébergement. Vous demandez son évaluation à un organisme. Le classement suit ensuite la procédure nationale prévue pour les hébergements touristiques.
En 2026, un meublé classé relève du plafond de 83 600 € et de l’abattement de 50 %. Le classement vaut cinq ans. Pour le conserver au-delà, vous devez faire une nouvelle démarche.
Cette reconnaissance ne dispense pas des règles locales. Selon la commune, la mise en location d’un meublé de tourisme peut nécessiter une déclaration en mairie, un numéro d’enregistrement ou une autorisation de changement d’usage.
Les chambres d’hôtes
Pour les revenus de 2026, les chambres d’hôtes relèvent du plafond de 83 600 € et de l’abattement de 50 %. Les recettes incluent les nuitées et les prestations directement liées à l’hébergement, si vous les proposez dans ce cadre.
Les cotisations sociales peuvent s’appliquer si vos revenus de chambres d’hôtes dépassent 6 123 €. Ce seuil, égal à 13 % du plafond annuel de la sécurité sociale, est distinct du plafond fiscal de 83 600 €.
La location d’une partie de la résidence principale
Vos recettes peuvent être exonérées d’impôt si la pièce louée est la résidence principale du locataire et si le loyer reste raisonnable. En 2026, le plafond annuel, hors charges, est de 215 € par mètre carré en Île-de-France et de 159 € dans les autres régions.
Si ces conditions ne sont pas réunies, vous déclarez les recettes comme des revenus de location meublée. La catégorie de location et votre statut déterminent les règles applicables.
Plusieurs catégories de locations
Vous pouvez louer un logement classique, un meublé de tourisme classé et un meublé non classé. Suivez séparément les recettes de chaque activité : leurs plafonds et abattements diffèrent.
Le micro-BIC exige le respect des limites propres à chaque catégorie et du plafond global. Par exemple, le meublé non classé peut passer au réel si ses recettes dépassent 15 000 €, même si le total reste sous 83 600 €.
Déclarer les recettes de location meublée
Le loueur non professionnel déclare ses recettes sur le formulaire complémentaire n° 2042-C-PRO, dans la rubrique des locations meublées non professionnelles. Il inscrit les sommes brutes encaissées, sans déduire l’abattement ni les frais de plateforme.
Pour les revenus de 2026, les cases dépendent du type de location.
- 5NG, 5OG ou 5PG : chambres d’hôtes et meublés de tourisme classés.
- 5NH, 5OH ou 5PH : meublés de tourisme non classés.
- 5NI, 5OI ou 5PI : autres locations meublées, notamment les locations classiques.
Les dernières lettres indiquent généralement l’année et la composition du foyer. En ligne, choisissez la case d’après son intitulé, et non d’après votre seul souvenir de son numéro.
Vous déclarez les revenus de 2026 pendant la campagne de 2027, selon le calendrier fiscal. Les dates limites dépendent du mode de déclaration et de votre département. L’administration les indique ensuite dans votre espace personnel.
Avant de louer, déclarez le début de votre activité sur le guichet unique des formalités des entreprises. Vous obtenez ainsi un numéro SIRET, qui identifie votre activité de location meublée auprès de l’administration.
Pour établir le montant brut déclaré, conservez contrats, relevés de plateformes, quittances, factures et relevés bancaires. Ces pièces permettent de distinguer les loyers, les charges facturées et les commissions prélevées, sans confondre les sommes reversées avec les recettes encaissées.
Vous pouvez corriger une erreur en ligne tant que le service de correction est ouvert. Après sa fermeture, adressez une réclamation depuis la messagerie sécurisée de votre espace fiscal, avec les justificatifs utiles.
Micro-BIC ou régime réel : les critères de choix
Le micro-BIC simplifie vos démarches. Vous déclarez vos recettes brutes, puis l’administration applique un abattement fixe. Le régime réel demande une comptabilité plus complète. En contrepartie, vous pouvez déduire les charges engagées et amortir le logement et le mobilier.
Au réel, chaque dépense doit servir votre activité et être justifiée. Selon sa nature et son traitement comptable, vous pouvez prendre en compte les frais de gestion, les assurances, les intérêts d’emprunt, certains travaux déductibles et certaines taxes.
L’amortissement répartit le coût d’un bien sur sa durée normale d’utilisation. Il peut réduire votre résultat imposable, mais ne peut pas créer ni augmenter un déficit. Vous pouvez reporter la part non déduite, selon les règles applicables.
Au régime réel, vous devez tenir une comptabilité conforme aux règles prévues et déposer une déclaration de résultat n° 2031. Vous reportez ensuite le résultat sur la déclaration n° 2042-C-PRO.
Pour choisir le régime réel, vous adressez votre option au service des impôts des entreprises. Si votre activité existe déjà, faites-le avant la date limite de dépôt de la déclaration de résultat de l’année précédente. Pour une première période d’activité, vous pouvez opter jusqu’au dépôt de la première déclaration de résultats.
L’option vaut un an et se renouvelle automatiquement. Vous pouvez revenir au micro-BIC en respectant le délai et les formalités auprès du service des impôts des entreprises.
Lorsque le plafond est dépassé, le régime réel devient obligatoire pour l’activité concernée. Le seuil de 15 000 € des meublés de tourisme non classés mérite une attention particulière : il peut être franchi bien avant les plafonds applicables à une location classique ou à un meublé classé.
Le choix fiscal peut aussi compter lors de la revente. Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value des LMNP, sauf exceptions prévues par la loi.
Avant de retenir le micro-BIC, identifiez votre catégorie de location, estimez vos recettes brutes et vérifiez les seuils applicables en 2026. Comparez l’abattement forfaitaire aux charges que vous anticipez, puis déclarez le début de votre activité au guichet unique.
Foire aux questions
Quels sont les avantages du régime micro-BIC ?
Le micro-BIC évite une comptabilité complète et vous permet de calculer votre revenu imposable à partir d’une formule simple. Il est souvent favorable si vos charges réelles sont inférieures à l’abattement applicable, car vous ne pouvez pas déduire ces charges séparément.
Le classement d’un meublé de tourisme est-il obligatoire ?
Non, le classement est facultatif. Il modifie toutefois les limites du micro-BIC : en 2026, un meublé classé relève d’un plafond de 83 600 € et d’un abattement de 50 %, contre 15 000 € et 30 % pour un meublé non classé.
Le régime réel est-il toujours plus avantageux que le micro-BIC ?
Non. Le régime réel peut être plus intéressant si vos charges déductibles et vos amortissements dépassent l’abattement forfaitaire, mais il demande une comptabilité et une déclaration de résultat. Pour certaines reventes, les amortissements déduits au réel sont aussi pris en compte dans le calcul de la plus-value.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Le régime micro-BIC pour la location meublée en 2026″, »description »: »Guide complet sur le régime micro-BIC en location meublée pour 2026 : plafonds de recettes, taux d’abattement forfaitaire selon le type de bien (classé ou non) et modalités de calcul. », »inLanguage »: »fr », »articleSection »: »Fiscalité immobilière », »abstract »: »Les loyers meublés relèvent des BIC. En 2026, l’abattement atteint 50 % pour une location classique ou classée, contre 30 % pour un meublé touristique non classé. Les plafonds sont de 83 600 € et 15 000 €. »},{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Qui peut bénéficier du micro-BIC ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Pour les revenus de 2026, le micro-BIC est accessible si les recettes de 2025 ou 2024 restent sous les plafonds : 83 600 € pour une location classique, un meublé classé ou une chambre d’hôtes, et 15 000 € pour un meublé de tourisme non classé. »}},{« @type »: »Question », »name »: »Quel est le taux d’abattement pour un meublé de tourisme non classé en 2026 ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Pour un meublé de tourisme non classé, le plafond de recettes est de 15 000 € et le taux d’abattement forfaitaire est de 30 %. »}},{« @type »: »Question », »name »: »Peut-on déduire les charges au régime micro-BIC ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non, en contrepartie de l’abattement forfaitaire (30 % ou 50 %), les frais réels (intérêts d’emprunt, travaux, assurance, frais de gestion) ne peuvent pas être déduits séparément. »}},{« @type »: »Question », »name »: »L’indivision est-elle compatible avec le micro-BIC ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non, la détention en indivision constitue une exception : les loueurs concernés ne peuvent pas opter pour le micro-BIC et doivent calculer leur résultat au régime réel. »}}]}]