Une location meublée peut rapporter un bon revenu, mais son impôt ne se calcule pas comme celui d’un loyer nu. Deux régimes existent : le micro-BIC, à abattement fixe, et le réel, qui déduit vos dépenses.
Lequel choisir ? Dans cet article, nous voyons ce que recouvre le régime réel, comment calculer son résultat et quelles démarches suivre.
Micro-BIC ou réel : quel régime pour vos loyers meublés
La location meublée relève des bénéfices industriels et commerciaux (BIC). Au micro-BIC, un abattement forfaitaire remplace le calcul de vos dépenses. Au réel, vos charges justifiées et certains amortissements réduisent le résultat imposable.
Si vos charges sont élevées, le réel fait souvent payer moins d’impôt. Pour comparer les deux cas, lisez ce guide sur la fiscalité LMNP.
Le plafond du micro-BIC dépend du type de location. Pour le détail, consultez la fiscalité de la location saisonnière.
| Critère | Longue durée, chambres d’hôtes, meublé classé | Meublé de tourisme non classé |
|---|---|---|
| Plafond de recettes en 2026 | 83 600 € | 15 000 € |
| Abattement forfaitaire | 50 % | 30 % |
| Vérification sur deux ans | Recettes de l’année précédente ou de l’avant-dernière sous le plafond | Même règle |
Comment se calcule le résultat imposable au réel
Au réel, le calcul tient en une formule : recettes, moins charges déductibles, moins amortissements. Les recettes sont les loyers acquis, charges comprises.
La comptabilité se tient en droits constatés : un loyer compte à la date où il est dû, pas à celle du paiement. Pour un bien en station, regardez l’investissement en LMNP montagne à Méribel.
Prenez les loyers de l’année, charges comprises.
Retirez les autres charges du logement : taxe foncière, assurance, intérêts d’emprunt.
Le résultat est le plafond d’amortissement déductible cette année.
Ce qui dépasse ce plafond se reporte sur les années suivantes, sans limite de durée. Le déficit LMNP suit une autre règle : il se reporte seulement sur les bénéfices LMNP des dix années suivantes.
Charges déductibles et amortissement : ce qui compte vraiment
Les charges déductibles
Au réel, une dépense se déduit si vous la justifiez par une facture et si elle sert la location. Les intérêts d’emprunt et l’assurance en font partie.
Un entretien qui garde le logement en bon état se déduit. Une amélioration qui prolonge nettement la durée d’un élément s’amortit à la place, sur plusieurs années. Pour les détails, lisez le guide sur la fiscalité de la location.
L’amortissement et son plafond
Deux catégories de biens s’amortissent au réel, et une même limite annuelle s’applique à elles :
- L’immeuble, c’est-à-dire le bâti du logement, terrain exclu, car le terrain ne s’use pas.
- Les meubles qui garnissent le logement, comme le lit, le canapé ou le réfrigérateur.
- Le plafond vaut pour les deux ensemble : l’amortissement déduit ne peut pas dépasser les loyers acquis, diminués des autres charges liées aux biens loués.
Pour un bien vendu à partir du 15 février 2025, les amortissements déduits au réel sont réintégrés dans le calcul de la plus-value LMNP. Amortir réduit donc votre bénéfice pendant la location, mais la déduction se paie en partie au moment de la vente. Certains logements situés dans des résidences-services échappent à cette règle.
Réel simplifié ou réel normal : les obligations à connaître
Le réel simplifié demande des documents allégés, le réel normal des documents plus détaillés. Dans les deux cas, une déclaration de résultat est obligatoire.
Au réel, le loueur dépose la déclaration 2031 et ses annexes, dont le bilan et le compte de résultat. Pour le détail, les règles de calcul et la déclaration LMNP 2026 sont expliquées sur une page.
Seuil de 286 000 € en 2026
Réel simplifié
- Recettes sous le seuil de 286 000 €
- Transmission par EFI (échange de formulaires informatisés) ou par EDI (échange de données informatisées)
Réel normal
- Recettes au-delà du seuil de 286 000 €
- Transmission par EDI seul
Opter pour le réel et déclarer ses revenus
Pour passer au réel, il faut le signaler dans les temps. Vous pouvez écrire au service des impôts des entreprises (SIE) avant la date limite de la 2042, ou déposer la 2031 dans les délais.
Pour 2026, la voie de la 2042 est fermée. L’option vaut un an et se renouvelle automatiquement.
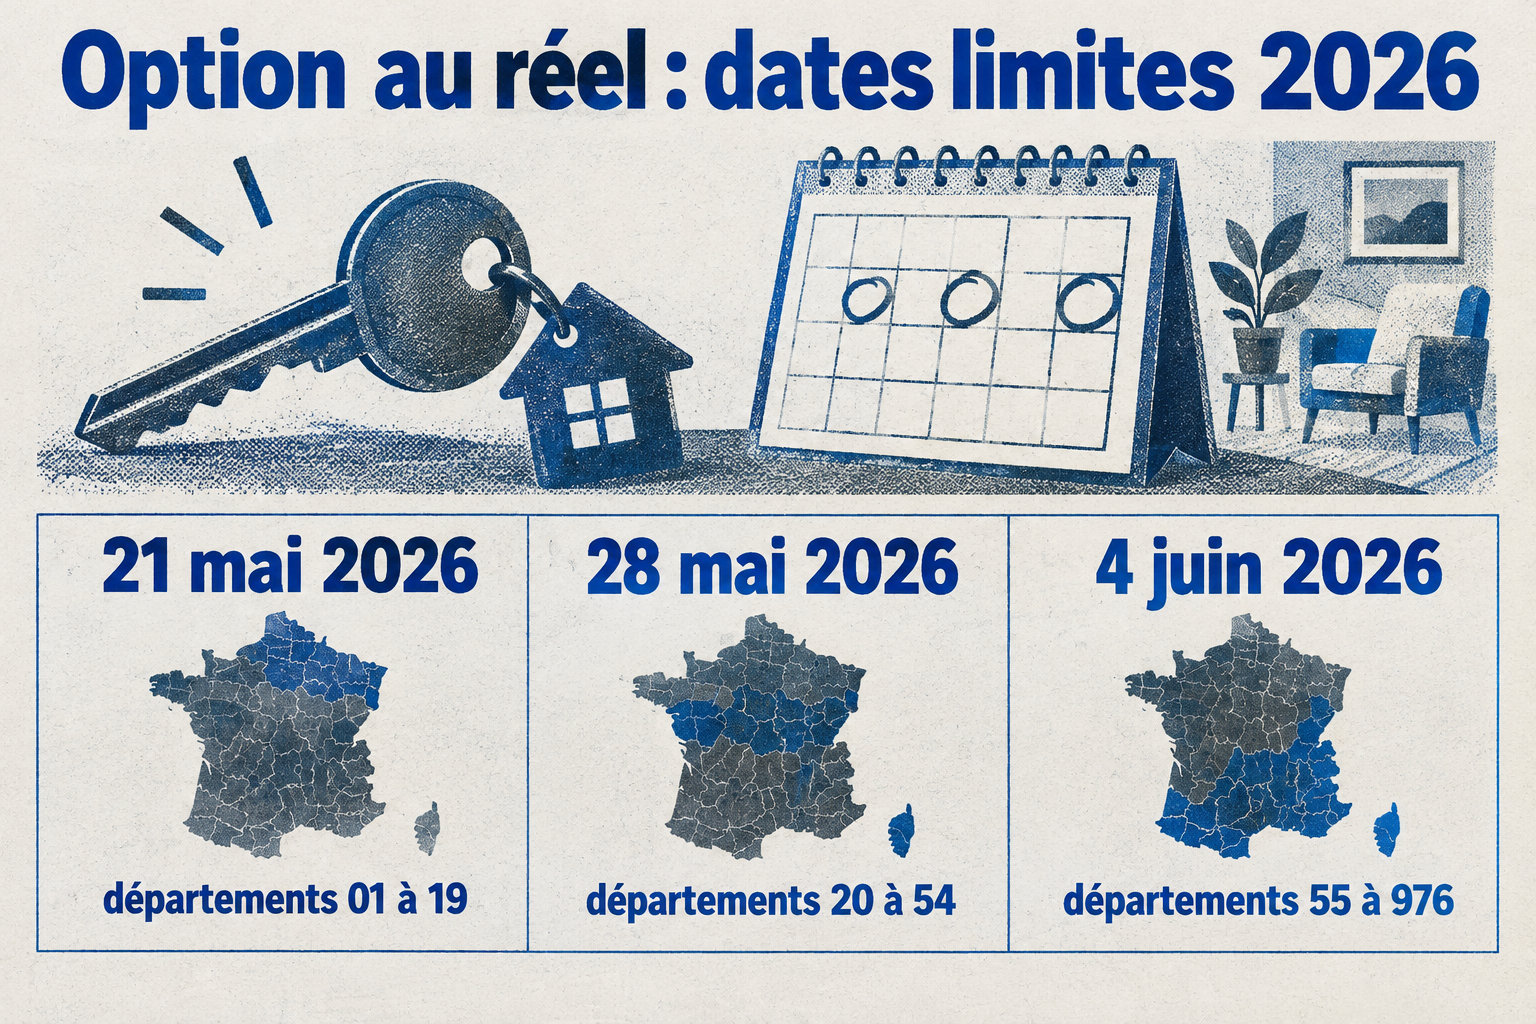
Pour la suite, voici comment faire sa déclaration de location meublée :
- Le SIE compétent dépend du lieu du logement ou, si vous en louez plusieurs, de votre résidence principale.
- Déposez la liasse 2031 et ses annexes à ce service.
- Reportez le résultat sur la 2042-C-PRO, dans la rubrique des locations meublées au bénéfice réel.
- Tenez une comptabilité adaptée au réel, sans expert-comptable.
LMNP ou LMP : le statut ne se confond pas avec le régime
Le statut LMP concerne le foyer dont les recettes de location meublée dépassent 23 000 € par an, et plus que ses autres revenus professionnels, comme ses salaires.
Si l’une de ces deux conditions n’est pas remplie, le foyer reste en LMNP, qui est le statut par défaut. Pour les règles de l’abattement fiscal en location meublée, reportez-vous à la page dédiée.
Statut ou régime : ne pas confondre
Le statut (LMNP ou LMP)
- Fixe le traitement des déficits
- Dépend des recettes et des autres revenus du foyer
Le régime (micro-BIC ou réel)
- Fixe le calcul du bénéfice imposable
- Se choisit entre micro-BIC et réel
- Ne change pas le statut du foyer
Le déficit en LMNP
- S’impute seulement sur les bénéfices de location meublée non professionnelle
- Le report se fait pendant dix ans
Un exemple chiffré à refaire pas à pas
Avec 20 000 € de loyers en longue durée, l’abattement micro-BIC de 50 % laisse 10 000 € imposables. Dans un meublé de tourisme non classé, ces 20 000 € dépassent 15 000 € : le réel s’impose.
Ce chiffre ne vaut pas pour tous les logements, car il dépend des dépenses justifiées et des amortissements. Voir la fiscalité de la location meublée non professionnelle en 2026.
Le tableau met les deux calculs côte à côte, étape par étape.
| Étape | Régime réel | Micro-BIC |
|---|---|---|
| Point de départ | Les loyers acquis de l’année | Les recettes de l’année |
| Charges | Les charges admises sont retirées une à une | Aucune charge n’est retirée |
| Amortissement | Déduit dans la limite des loyers diminués des autres charges | Non déductible |
| Résultat | Loyers acquis, moins charges admises, moins amortissement | Recettes, moins l’abattement forfaitaire |
Le réel est souvent le plus avantageux quand vos charges justifiées sont élevées, car il déduit vos dépenses réelles. Gardez en tête que les amortissements reviennent à la vente.
Votre prochain pas : rassemblez vos factures de l’année et calculez le résultat dans les deux régimes. Si le réel donne moins d’impôt, signalez l’option avant la date limite.
Foire aux questions
Quel est l’abattement fiscal pour la location meublée en 2026 ?
En 2026, l’abattement est de 50 % pour la location de longue durée, les chambres d’hôtes et les meublés de tourisme classés, et de 30 % pour les meublés de tourisme non classés. Ces taux servent au calcul du micro-BIC.
Quelles charges déduire en LMNP réel ?
En LMNP au réel, vous déduisez les charges liées à la location, comme les intérêts d’emprunt, l’assurance et les frais de gestion.
Chacune doit être justifiée par une facture, et une dépense qui ne sert pas la location ne se déduit pas.
Comment dois-je déclarer mon LMNP en régime réel ?
Au régime réel, vous déposez la déclaration 2031 et ses annexes, qui détaillent vos recettes et vos charges. Ensuite, vous reportez le résultat sur la 2042-C-PRO, dans la rubrique des locations meublées au bénéfice réel.
Est-il possible de faire un LMNP réel sans comptable ?
Oui, un LMNP au réel peut se faire sans expert-comptable. Le loueur doit tenir sa comptabilité et déposer la 2031 avec ses annexes.
Il peut se faire aider, mais ce n’est pas obligatoire. Gardez vos factures : chaque charge déduite doit être justifiée.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Régime réel de location meublée : fonctionnement, calcul et démarches », »description »: »Guide complet sur le régime réel en location meublée : comparaison avec le micro-BIC, calcul du résultat imposable, charges déductibles, amortissement et démarches de déclaration. », »inLanguage »: »fr », »articleSection »: »Fiscalité immobilière », »abstract »: »Le régime réel permet de déduire chaque dépense justifiée par une facture et de pratiquer l’amortissement, ce qui est souvent plus avantageux que l’abattement forfaitaire du micro-BIC lorsque les charges sont élevées. »},{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Micro-BIC ou réel : quel régime choisir pour vos loyers meublés ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le micro-BIC propose un abattement forfaitaire sans justificatif. Le régime réel est souvent plus avantageux si vos charges sont élevées, car il permet de déduire chaque dépense justifiée par une facture ainsi que les amortissements. »}},{« @type »: »Question », »name »: »Comment se calcule le résultat imposable au régime réel ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le résultat se calcule selon la formule : recettes (loyers acquis charges comprises) moins les charges déductibles, moins les amortissements. La comptabilité suit la règle des droits constatés. »}},{« @type »: »Question », »name »: »Quelles sont les charges déductibles au régime réel ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Les charges déductibles incluent les intérêts d’emprunt, l’assurance, la taxe foncière, les frais d’entretien et les petites réparations, à condition d’être justifiées par une facture. »}},{« @type »: »Question », »name »: »Quelle est la différence entre le réel simplifié et le réel normal ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le régime réel simplifié s’applique pour des recettes sous le seuil de 286 000 € (en 2026) avec des documents allégés. Au-delà, le régime réel normal s’impose avec des obligations comptables plus détaillées. »}}]}]