Sommaire
La fiscalité de la location meublée non professionnelle ne concerne pas seulement les loyers : les amortissements déduits peuvent aussi augmenter la plus-value imposable lors de la revente. Le choix du régime fiscal et ses effets ne sont donc pas toujours simples à évaluer.
Vous trouverez des repères concrets pour comprendre les règles applicables et mesurer leurs conséquences sur vos revenus locatifs.
Le statut LMNP et les revenus concernés
Avec la location meublée non professionnelle (LMNP), vos revenus relèvent des bénéfices industriels et commerciaux. Vous ne prenez pas pour autant le statut de loueur en meublé professionnel. Le logement doit disposer du mobilier nécessaire à une occupation normale.
Pour déterminer votre statut, l’administration compare les recettes locatives de votre foyer fiscal à ses autres revenus d’activité. Vous conservez le statut LMNP si au moins l’une de ces deux conditions est remplie :
- Recettes locatives : elles sont inférieures à 23 000 € TTC par an pour l’ensemble du foyer fiscal.
- Comparaison des revenus : les recettes de location meublée restent inférieures aux autres revenus d’activité du foyer, notamment les salaires, les bénéfices industriels et commerciaux, les bénéfices agricoles et les bénéfices non commerciaux.
Pour calculer vos recettes, comptez les loyers, mais aussi les charges facturées au locataire et les provisions pour charges encaissées. Les revenus d’une sous-location meublée relèvent également des bénéfices industriels et commerciaux.
Pour louer votre logement meublé, veillez à ce qu’il soit décent et permette à votre locataire de dormir, de préparer ses repas et de vivre normalement. Le minimum légal comprend notamment :
- Une literie et des luminaires.
- Des plaques de cuisson, un réfrigérateur, de la vaisselle et des ustensiles.
- Une table, des sièges et du matériel d’entretien.
Micro BIC : seuils et abattements pour les revenus 2026
Au micro BIC, vous déclarez les recettes brutes. Vous ne déduisez ni les intérêts, ni les assurances, ni les travaux, ni les frais de gestion, ni les taxes. L’administration applique ensuite un abattement forfaitaire et calcule la part imposable.
En 2026, les seuils annuels et les abattements dépendent du type de location :
| Nature de la location | Seuil annuel de recettes | Abattement fiscal | Recettes imposables |
|---|---|---|---|
| Location meublée longue durée | 77 700 € | 50 %, minimum 305 € | 50 % des recettes |
| Chambre d’hôtes | 77 700 € | 50 %, minimum 305 € | 50 % des recettes |
| Meublé de tourisme classé | 77 700 € | 50 %, minimum 305 € | 50 % des recettes |
| Meublé de tourisme non classé | 15 000 € | 30 %, minimum 305 € | 70 % des recettes |
Les seuils reposent en principe sur les recettes de l’année précédente ou de l’avant-dernière année. Un dépassement sur une seule année peut vous laisser au micro BIC. Si vous franchissez le seuil deux années de suite, vous devez passer au régime réel.
Si vos recettes sont sous 305 €, l’abattement minimal de 305 € annule le revenu imposable au micro BIC. Il ne crée ni déficit ni charge à reporter.
Le régime réel : charges déductibles et amortissements
Au régime réel, vous déduisez les dépenses engagées pour louer le logement, au lieu d’appliquer l’abattement forfaitaire. Après deux années de suite au-dessus des seuils du micro-BIC, ce régime devient obligatoire. Vous pouvez aussi le choisir si vous restez éligible au micro.
Pour déduire une charge, elle doit servir à la location et être liée à l’exercice concerné. Vous devez pouvoir la justifier par une facture ou une pièce comptable. Les dépenses déductibles comprennent notamment :
- Les intérêts d’emprunt.
- L’assurance propriétaire non occupant et la taxe foncière.
- Les frais de gestion et de comptabilité.
- Certaines dépenses d’entretien.
Les dépenses qui augmentent durablement la valeur ou la durée d’usage du logement ne sont généralement pas déduites tout de suite. Vous les inscrivez parmi les immobilisations, puis les déduisez au fil du temps par amortissement. Cela peut concerner le logement, le mobilier, les équipements et certains travaux importants.
L’amortissement répartit le coût d’un bien sur sa durée probable d’usage. Vous ne pouvez pas amortir le terrain. La comptabilité doit donc séparer sa valeur de celle de la construction et de ses composants.
Vous pouvez reporter pendant dix ans les déficits issus des charges, hors part liée aux amortissements, sur vos futurs revenus de location meublée non professionnelle. Ces déficits ne réduisent ni vos salaires ni les autres revenus de votre foyer.
Par exemple, un résultat réel déficitaire de 6 000 € peut réduire vos bénéfices LMNP ultérieurs. Vous suivez à part les amortissements non déduits. Vous pourrez les utiliser quand le résultat le permettra.
Au régime réel, vous tenez une comptabilité conforme au plan comptable général. Elle comprend un bilan, un compte de résultat, un tableau des immobilisations et un suivi des amortissements.
Justificatifs à conserver
- Conserver les factures.
- Conserver les relevés bancaires.
- Conserver les contrats de prêt.
- Conserver les justificatifs de charges.
Un propriétaire LMNP encaisse 24 000 € en 2026. Ses charges déductibles atteignent 8 000 €, entre intérêts d’emprunt, assurance, taxe foncière et frais de gestion. L’amortissement comptable annuel s’élève à 12 000 €.
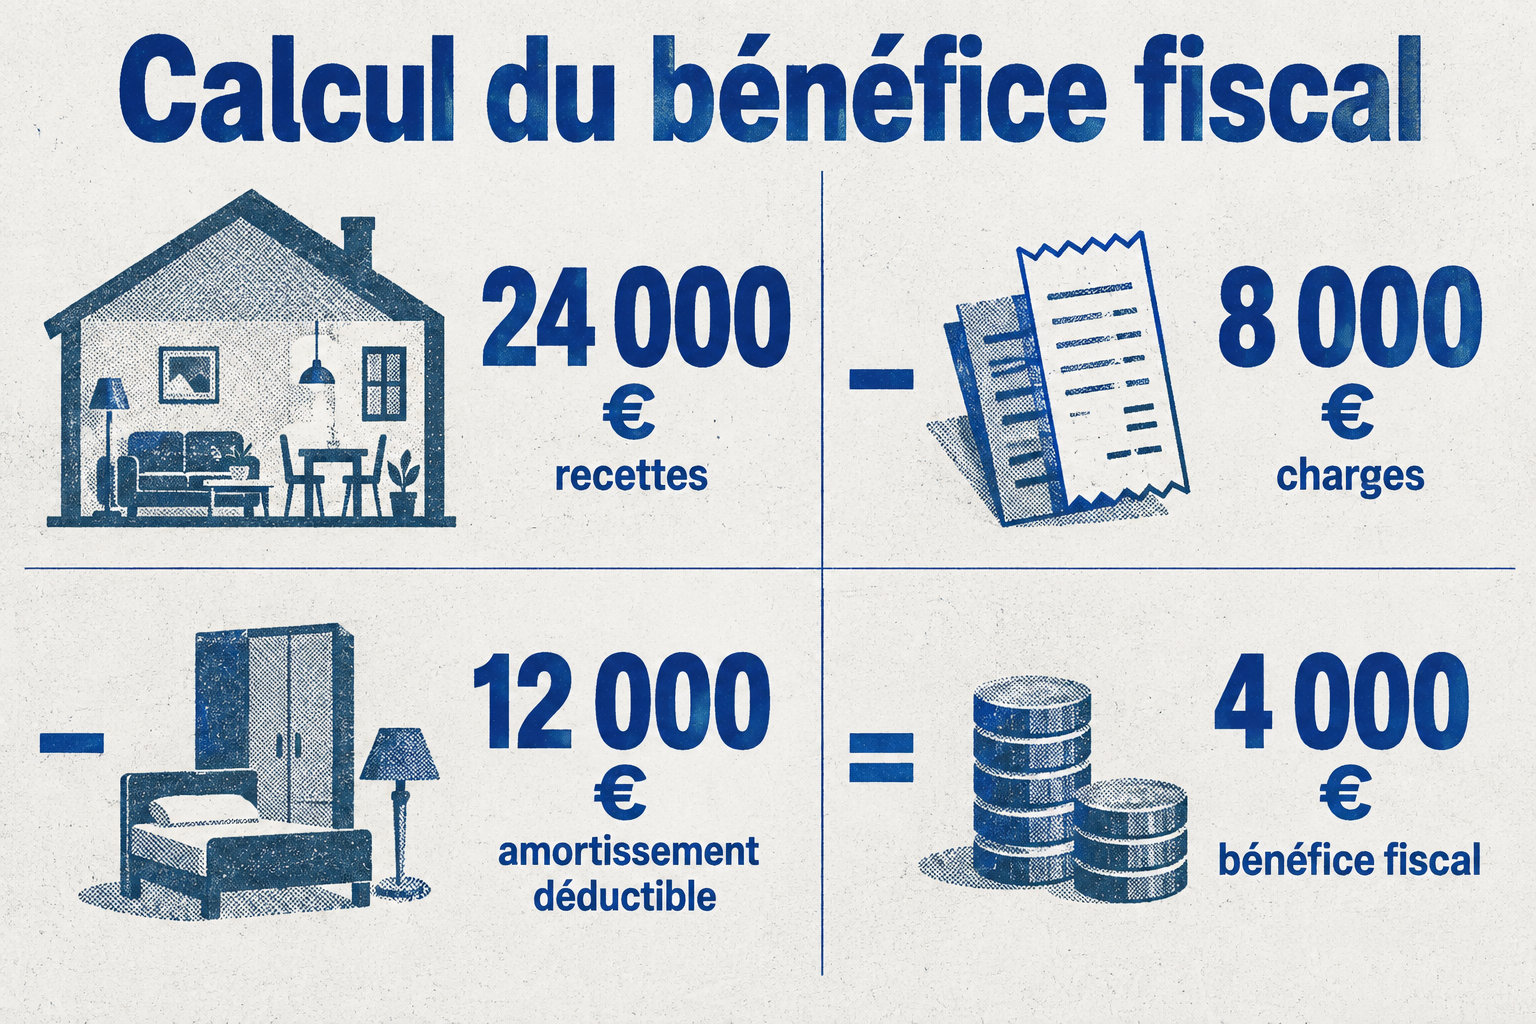
Voici le calcul du résultat :
- Recettes encaissées : 24 000 €.
- Résultat avant amortissement : 24 000 € − 8 000 €, soit 16 000 €.
- Amortissement déductible : 12 000 €, dans la limite de 16 000 €.
Vous déclarez donc un bénéfice fiscal de 4 000 €, et non de 24 000 €. Les 12 000 € d’amortissement ne sont pas une sortie de trésorerie pendant l’année. Ils réduisent toutefois le résultat imposable, dans les limites prévues.
Micro BIC ou régime réel : quel choix privilégier ?
Le micro BIC vous convient si l’abattement forfaitaire dépasse vos charges réelles.
Comparer l’abattement et les déductions
Micro BIC
Pour 30 000 € de recettes en location longue durée, l’abattement atteint 15 000 €.
Régime réel
Le régime réel devient plus intéressant lorsque les charges et les amortissements déductibles excèdent cette somme.
Vous pouvez choisir le régime réel lors de la déclaration de création de votre activité. Vous pouvez aussi déposer une déclaration de résultat dans les délais impartis.
Si votre activité a déjà commencé, adressez l’option au service des impôts des entreprises avant la date limite de l’exercice concerné. Elle vaut un an et se renouvelle automatiquement. Pour revenir au micro BIC, renoncez-y dans le délai fixé avant l’exercice visé.
Déclarer les revenus locatifs de 2026
Au printemps 2027, déclarez les recettes encaissées en 2026. Vous les indiquez avec votre déclaration d’ensemble des revenus.
Au micro-BIC, indiquez vos recettes brutes sur la déclaration n° 2042 C PRO. Choisissez la rubrique qui correspond à votre type de location.
Les cases à renseigner dépendent de la location :
- Cases 5NG, 5OG ou 5PG : chambres d’hôtes et meublés de tourisme classés.
- Cases 5NH, 5OH ou 5PH : meublés de tourisme non classés.
- Cases 5NI, 5OI ou 5PI : autres locations meublées, dont la location longue durée.
Au régime réel, déposez la déclaration professionnelle n° 2031 et ses annexes. Reportez ensuite le bénéfice sur la 2042 C PRO, notamment dans les cases 5NA, 5OA ou 5PA. Des rubriques distinctes accueillent les déficits de l’année et ceux reportés des années précédentes.
Le résultat LMNP s’ajoute aux autres revenus de votre foyer. Il entre dans le calcul de l’impôt sur le revenu selon le barème progressif. Si ces revenus ne sont pas déjà soumis aux cotisations sociales, la direction générale des finances publiques applique automatiquement les prélèvements sociaux.
La plus-value lors de la revente d’un logement LMNP
À la revente, votre logement LMNP relève du régime des plus-values immobilières des particuliers. La plus-value correspond à l’écart entre le prix de vente et le prix d’achat, corrigé des frais et dépenses admis. La durée de détention donne droit à des abattements.
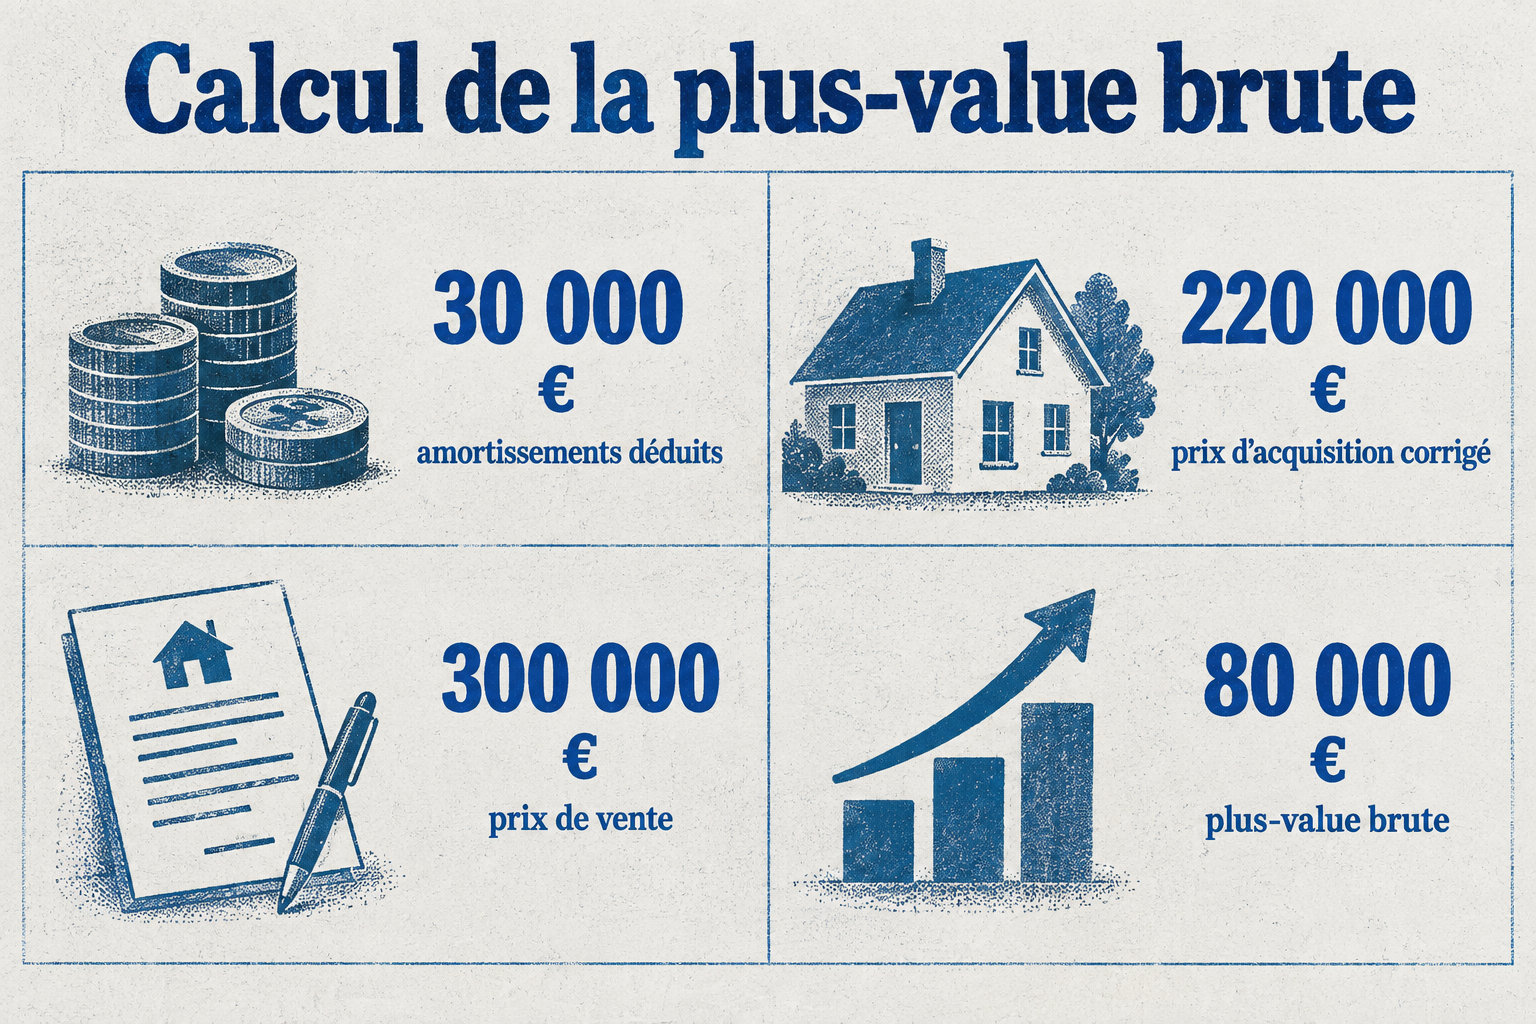
Pour un logement acheté 250 000 €, vous avez déduit 30 000 € d’amortissements. Avant d’ajouter les frais d’acquisition et les dépenses admises, le prix d’achat corrigé est de 220 000 €.
Si vous vendez le logement 300 000 €, la plus-value brute atteint 80 000 €, avant les autres corrections.
La durée de détention vous donne droit à un abattement. Vous êtes exonéré d’impôt sur le revenu après 22 ans, et de prélèvements sociaux après 30 ans. La déclaration et le paiement sont généralement effectués lors de la vente par l’intermédiaire chargé de la formalité.
La reprise des amortissements ne concerne pas certains logements en résidence pour étudiants, personnes âgées ou personnes handicapées, si les conditions légales sont remplies. Vérifiez le type de résidence pour calculer la plus-value.
Prélèvements sociaux et cotisations
Si vos revenus LMNP ne sont pas soumis aux cotisations sociales, ils supportent des prélèvements sociaux au taux global de 18,6 %. Ces prélèvements comprennent notamment la contribution sociale généralisée, la contribution au remboursement de la dette sociale et le prélèvement de solidarité.
Pour une location meublée de courte durée, des recettes supérieures à 23 000 € peuvent entraîner des cotisations sociales sur vos revenus d’activité. Les règles sociales ne suivent donc pas exactement les critères du statut fiscal LMNP.
Pour une location meublée de longue durée, le seuil de 23 000 € s’apprécie aussi au regard des autres revenus d’activité de votre foyer. Si votre activité devient professionnelle sur le plan social, le régime retenu détermine votre affiliation et vos cotisations.
CFE, TVA et formalités de location
Vous ne payez pas la CFE si vos recettes ou votre chiffre d’affaires ne dépassent pas 5 000 €. D’autres exonérations existent :
- la location occasionnelle d’une partie de l’habitation personnelle
- la location d’une pièce de la résidence principale à un prix raisonnable
- certaines locations meublées de l’habitation personnelle en meublé de tourisme.
Pour la CFE 2026, vous devez régler le solde au plus tard le 15 décembre 2026. L’avis est dématérialisé. Vous pouvez payer en ligne ou par prélèvement.
Si vous déposez votre déclaration initiale en 2026, elle sert à calculer votre CFE à partir de 2027.
Vous pouvez être concerné si vous proposez au moins trois des quatre services suivants :
- petit-déjeuner
- nettoyage régulier
- fourniture du linge de maison
- réception de la clientèle
Pour les prestations d’hébergement concernées, le taux de TVA généralement appliqué est de 10 %.
La cotisation sur la valeur ajoutée des entreprises peut aussi vous concerner. Elle vise les loueurs assujettis à la CFE dont le chiffre d’affaires dépasse 152 500 €. Son montant et son exigibilité suivent les règles de la fiscalité locale des entreprises.
Pour choisir votre régime, comparez l’abattement micro-BIC aux charges et amortissements déductibles que vous pouvez justifier. Rassemblez dès maintenant factures, contrats et relevés, puis préparez la déclaration des recettes encaissées en 2026, à déposer au printemps 2027, en vérifiant les cases correspondant à votre location.
Foire aux questions
La case 5ND est-elle toujours disponible pour les revenus 2026 ?
La case 5ND peut apparaître pour certaines activités relevant des bénéfices industriels et commerciaux non professionnels, selon la situation et le formulaire utilisé. Pour vos recettes de location meublée au micro-BIC, reportez-vous plutôt à la case correspondant au type de logement loué.
Quelle est la nouvelle règle sur les locations meublées depuis 2025 ?
Pour une vente réalisée à compter du 15 février 2025, les amortissements déduits au régime réel diminuent le prix d’acquisition retenu pour calculer la plus-value. Des exceptions concernent notamment certaines résidences pour étudiants ou personnes âgées, sous réserve des conditions prévues par la loi.
Quels sont les principaux inconvénients de la location meublée ?
Vous devez accomplir les formalités de début d’activité, suivre vos recettes et respecter les règles sur le mobilier, la CFE et la déclaration fiscale. Le régime réel demande une comptabilité complète, et la revente peut entraîner une plus-value imposable plus élevée si vous avez déduit des amortissements.
Quel avantage fiscal offre la location meublée ?
Le micro-BIC réduit vos recettes imposables grâce à un abattement forfaitaire, tandis que le régime réel permet de déduire vos charges et une partie des amortissements. Le régime le plus intéressant dépend notamment de vos recettes, de vos frais, du financement, des travaux et de la durée de détention du logement.
Une location meublée doit-elle obligatoirement avoir un numéro SIRET ?
Oui, vous devez déclarer le début de votre activité sur le guichet unique dans les 15 jours suivant le commencement de la location. Un numéro SIRET est ensuite attribué automatiquement, même si vous restez un particulier dans l’organisation de votre patrimoine.
{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Fiscalité de la location meublée non professionnelle en 2026″, »description »: »Guide sur la fiscalité LMNP 2026 : fonctionnement du micro-BIC, régime réel, seuils d’abattement, charges déductibles et amortissements pour les revenus locatifs. », »inLanguage »: »fr », »articleSection »: »Fiscalité immobilière », »abstract »: »Analyse des règles fiscales applicables à la location meublée non professionnelle en 2026, incluant les seuils du micro-BIC, les modalités du régime réel et le traitement des amortissements. », »hasPart »:[{« @type »: »Table », »name »: »Seuils annuels et abattements 2026 par type de location », »about »: »Comparaison des régimes micro-BIC selon la nature de la location meublée »}]}