Sommaire
L’imposition de la location meublée non professionnelle s’articule entre l’abattement forfaitaire du micro-BIC et l’amortissement comptable au régime réel. Ce dispositif d’excellence valorise durablement vos actifs immobiliers grâce à une parfaite maîtrise des obligations déclaratives et des barèmes fiscaux.
Qu’est-ce que l’imposition de la location meublée non professionnelle ?
Opter pour la location meublée non professionnelle change votre fiscalité. Au lieu de déclarer des revenus fonciers comme pour une location nue, vous déclarez des bénéfices industriels et commerciaux. Ce régime vous offre une distinction juridique claire. Découvrez ici les spécificités de l’imposition de la location meublée pour mieux comprendre.
Pour profiter de ce cadre fiscal, votre logement doit être complet dès l’arrivée du locataire. La loi exige une liste précise d’équipements obligatoires. Ces meubles garantissent la décence de votre bien et confirment sa nature meublée aux yeux de l’administration fiscale.
Les éléments obligatoires incluent :
- Literie complète avec couette ou couverture
- Dispositif d’occultation des fenêtres dans les chambres
- Plaques de cuisson
- Four ou four à micro-ondes
- Réfrigérateur avec congélateur ou compartiment à -6 °C
- Vaisselle nécessaire aux repas
- Ustensiles de cuisine
- Table et sièges
- Étagères de rangement
- Luminaires
- Matériel d’entretien ménager adapté
Cet investissement participe aussi à votre patrimoine total. La valeur des biens loués meublés entre dans le calcul de votre impôt sur la fortune immobilière. Selon votre situation, des règles spécifiques s’appliquent pour déduire les dettes ou identifier les biens professionnels.
Qui relève du statut de loueur en meublé non professionnel en 2026 ?
La gestion de votre patrimoine en loueur en meublé non professionnel constitue une stratégie efficace. En 2026, l’administration fiscale distingue le loueur non professionnel du professionnel. Cette distinction garantit la pérennité de votre statut.
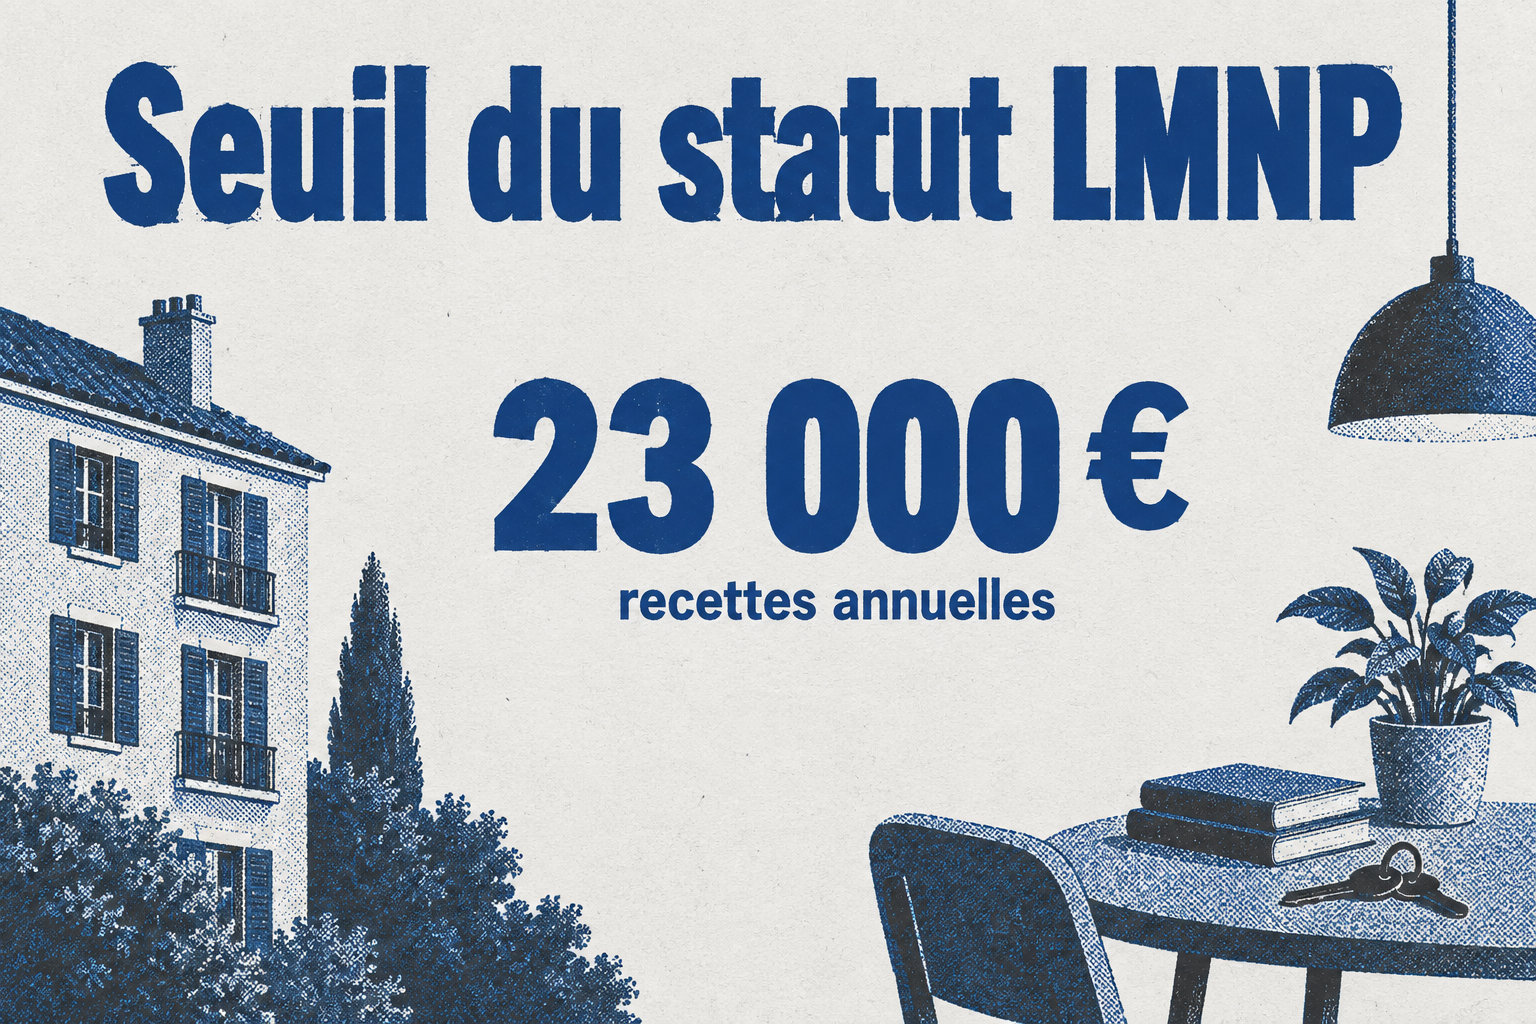
Le statut de loueur professionnel ne s’applique pas par hasard. Il nécessite de dépasser deux seuils financiers simultanément. Pour conserver votre statut actuel, vos recettes doivent rester inférieures à 23 000 euros par an.
Vous gardez également le statut LMNP si vos recettes locatives restent inférieures au montant total de vos autres revenus professionnels, comme les salaires. Le basculement en professionnel exige le dépassement des deux plafonds à la fois.
Cette règle vous offre une souplesse appréciable. Il suffit de respecter une seule des deux conditions pour maintenir votre activité en LMNP. Vous avez ainsi une vision claire de vos obligations fiscales tout en préservant votre sérénité.
Comment se calculent vos impôts au micro-BIC et au régime réel en 2026 ?
Bien gérer votre location demande de comprendre la fiscalité. En 2026, deux voies s’offrent à vous : le régime micro-BIC ou le régime réel. Chaque chemin influence votre rentabilité. Choisissez l’option la plus adaptée pour votre abattement fiscal en location meublée.
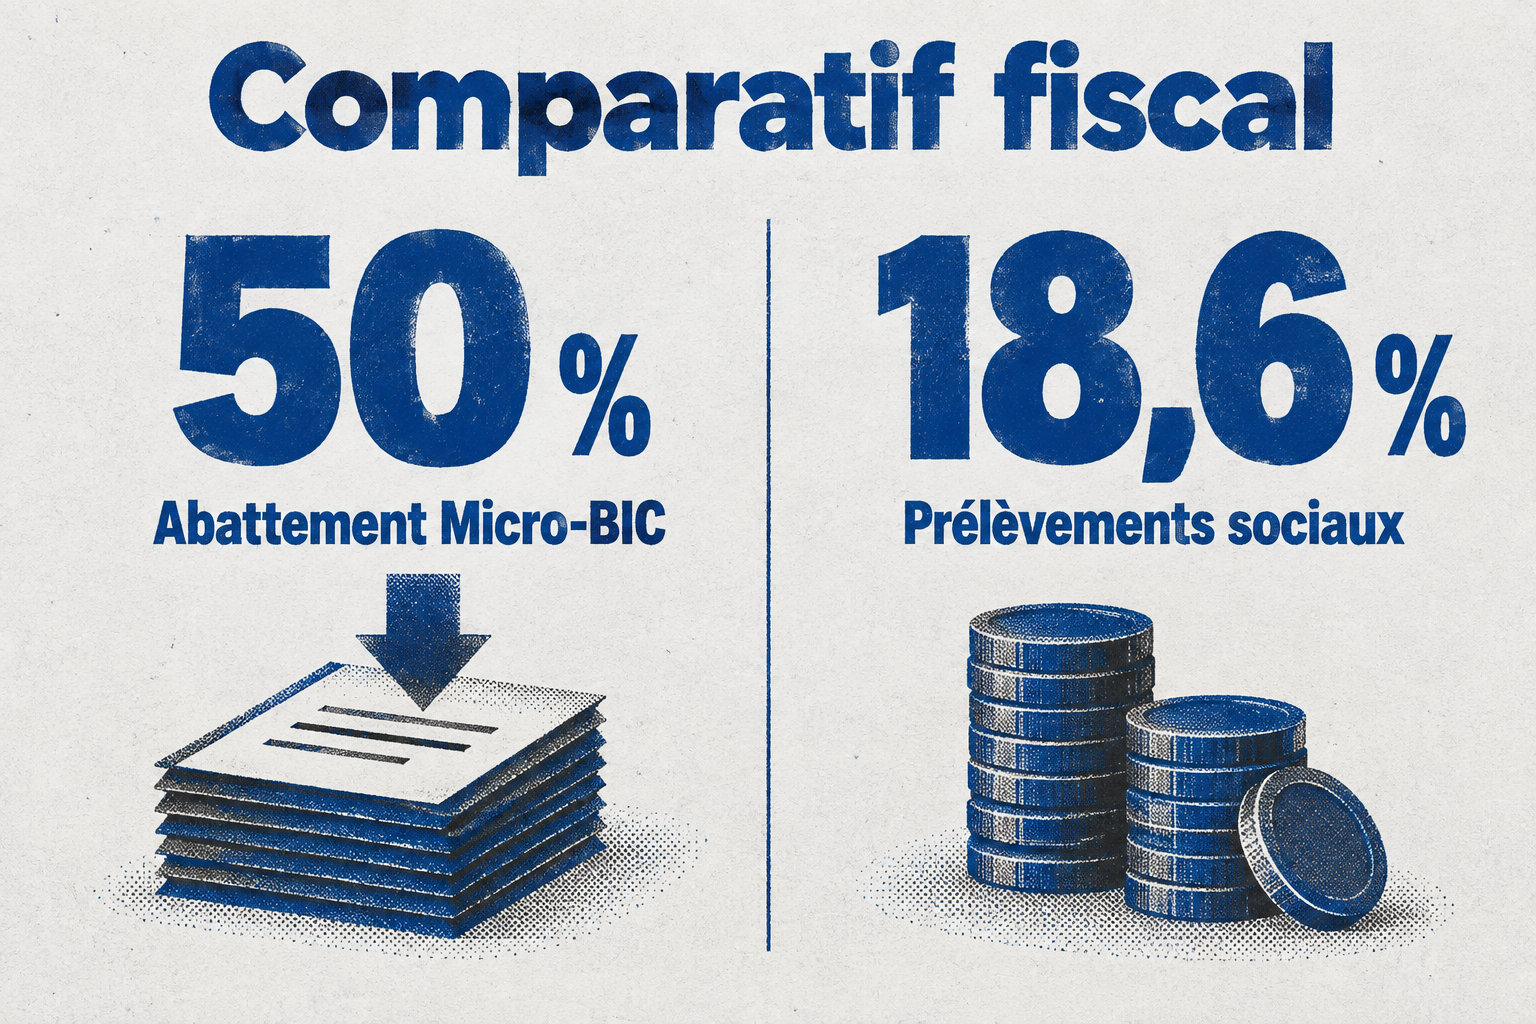
| Régime fiscal | Plafond recettes | Abattement | Prélèvements |
|---|---|---|---|
| Micro-BIC | 77 700 € HT | 50 % | 18,6 % |
| Régime réel | Aucun | Néant | 18,6 % |
Le micro-BIC est une option simple. Vous bénéficiez d’un abattement forfaitaire de 50 %. Ce taux couvre vos charges courantes sans calcul complexe. C’est une solution rapide pour déclarer vos revenus locatifs chaque année.
Le régime réel demande plus de précision. Il permet de déduire toutes vos charges réelles de vos recettes. Vous prenez en compte les frais de gestion, les taxes foncières et les intérêts de votre emprunt.
Ce régime autorise aussi l’amortissement comptable. Vous amortissez la valeur de votre immeuble et de vos meubles sur plusieurs années. Cette technique réduit votre résultat fiscal. Elle préserve ainsi votre capital sur le long terme.
Peu importe votre choix, le résultat net s’ajoute à votre revenu global. Vous payez l’impôt sur le revenu selon votre tranche marginale d’imposition.
Au régime réel, vous pouvez reporter vos déficits. Si vos charges dépassent vos loyers, vous utilisez ce surplus. Les pertes liées aux charges courantes sont reportables pendant 10 ans. Ce report s’applique uniquement sur vos bénéfices futurs.
Les prélèvements sociaux complètent cette fiscalité. Le taux global atteint 18,6 % sur vos revenus locatifs. Cette contribution finance la protection sociale. Elle s’applique directement sur votre résultat net.
Un exemple de calcul : une location meublée générant 20 000 euros de loyers
Imaginons une demeure générant 20 000 euros de loyers annuels. Cette somme constitue votre point de départ fiscal.
Avec le régime micro-BIC, vous appliquez un abattement forfaitaire de 50 %. Votre base imposable est donc de 10 000 euros. Elle subit le barème de l’impôt et 18,6 % de prélèvements sociaux.
| Critère | Micro-BIC | Régime réelNotre choix |
|---|---|---|
| Base imposable | 10 000 € | Résultat comptable net |
| Méthode | Abattement forfaitaire | Charges et amortissements |
| Fiscalité | Barème et 18,6 % | Résultat fiscal corrigé |
Le régime réel ajuste votre base taxable avec précision. Vous déduisez vos charges réelles et l’amortissement comptable de votre bien.
Cette méthode permet souvent d’effacer le bénéfice imposable. Toutefois, l’amortissement ne crée jamais de déficit fiscal par lui-même. Il est plafonné à la différence entre vos loyers et vos charges.
Ce modèle standard montre les différences majeures entre les régimes. Il faudra bientôt explorer les meublés touristiques. Leurs règles de calcul diffèrent et impactent directement votre rendement net final.
Les cas particuliers : meublés touristiques, résidences et fiscalité locale
Cette séparation influence profondément votre stratégie fiscale :
- Pour les meublés non classés, le plafond des recettes est fixé à 15 000 euros hors taxes.
- L’abattement forfaitaire est réduit à 30 %, ce qui impose une lecture avisée de votre rentabilité.
- Les meublés classés et chambres d’hôtes conservent un plafond de 77 700 euros hors taxes avec un abattement de 50 %.
Voici les spécificités à intégrer dans votre gestion :
- Dès 23 000 euros de recettes annuelles, votre activité peut basculer sous le régime des cotisations sociales auprès des organismes de sécurité sociale.
- La location d’une partie de votre résidence principale est exonérée si les loyers hors charges ne dépassent pas 215 euros par mètre carré en Île-de-France.
- Ce seuil est fixé à 159 euros par mètre carré dans les autres régions, préservant ainsi votre équilibre personnel.
L’impôt sur la fortune immobilière intègre également la valeur vénale de vos biens meublés dans son assiette taxable. Il convient d’étudier avec soin les conditions de déduction des dettes liées à ces actifs. Une analyse rigoureuse permet d’optimiser votre patrimoine tout en assurant une conformité parfaite avec les exigences fiscales actuelles. La maîtrise de vos obligations demeure le pilier d’une gestion sereine et pérenne de vos investissements immobiliers.
Quand et comment déclarer vos revenus de location meublée ?
Vous louez un logement meublé ? Vos obligations administratives commencent dès le début de votre activité. Vous devez suivre des étapes précises pour être en règle. Cela vous permet d’obtenir votre numéro SIRET auprès des services de l’État. C’est la première étape indispensable.
-
Immatriculation initiale
Validez votre existence juridique en enregistrant votre activité sur le portail des formalités d’entreprises afin d’obtenir votre numéro SIRET officiel.
-
Télédéclaration de résultat
Télétransmettez votre déclaration n° 2031-SD accompagnée des tableaux annexes n° 2033, une procédure dématérialisée qui atteste de votre rigueur comptable.
-
Report fiscal
Reportez avec soin le montant de votre bénéfice réel dans la case 5NA de votre déclaration complémentaire de revenus n° 2042-C-PRO.
Le respect des dates est crucial. Pour un exercice qui se termine le 31 décembre, vous devez envoyer votre déclaration de résultat par voie électronique. Faites-le impérativement avant le deuxième jour ouvré qui suit le 1er mai. Ce délai est ferme.
L’administration impose la transmission dématérialisée de vos documents au régime réel. Vous devez utiliser les services en ligne pour envoyer votre déclaration n° 2031-SD et les annexes n° 2033. Cette procédure sécurise vos démarches et garantit la conformité de vos déclarations annuelles.
Comment optimiser votre imposition meublée et anticiper la revente ?
La gestion de votre patrimoine requiert une maîtrise des mécanismes du régime réel. Lorsque vos amortissements comptables dépassent le solde net entre loyers et charges, cette fraction ne disparaît point.
Vous la placez en réserve sans limitation de durée. Cette fraction demeure disponible pour être déduite ultérieurement, dès que l’activité génère un résultat comptable positif.
Les déficits issus de charges courantes, hors amortissements, reçoivent un traitement distinct. Vous pouvez les imputer sur vos bénéfices futurs, provenant exclusivement de votre activité de location meublée non professionnelle, pendant dix ans.
Ces déficits ne sont pas imputables sur les autres revenus de votre foyer fiscal. Ils restent cantonnés à la sphère précise de votre activité locative meublée.
Anticiper la fin de votre cycle d’investissement permet de structurer votre patrimoine avec sérénité. La patience demeure une alliée fidèle pour minimiser la fiscalité lors de la cession. Une détention longue vous ouvre droit à un régime d’exonération progressif.
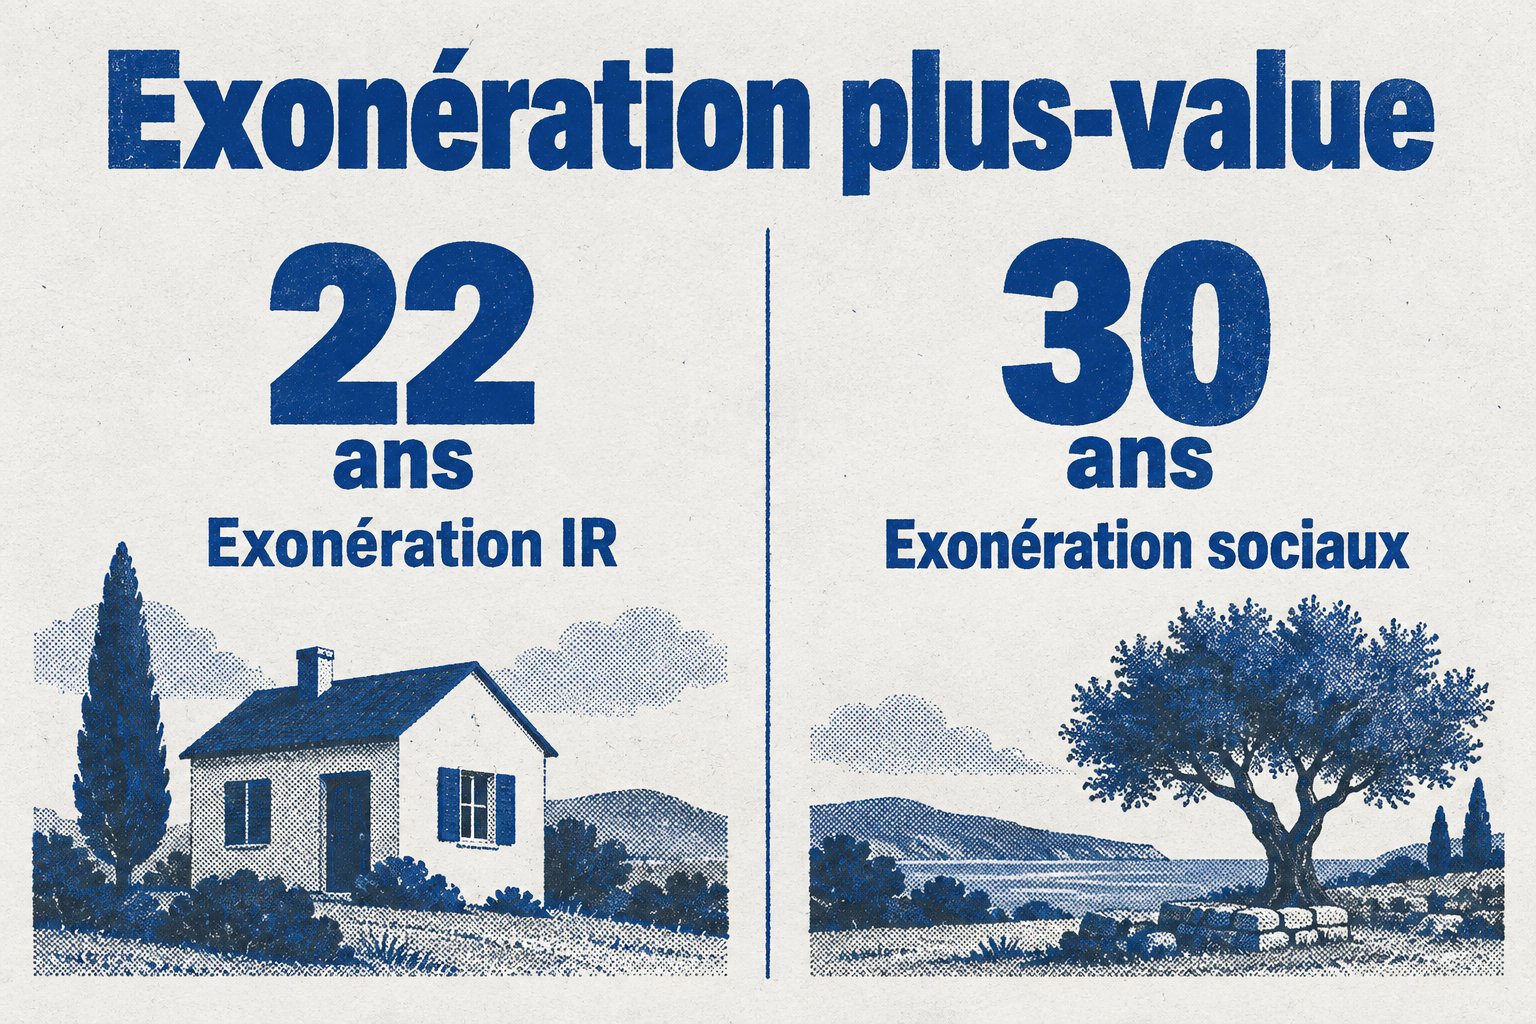
Au fil des années, votre gain en capital s’allège des contraintes fiscales selon les paliers suivants :
- Après 22 années révolues, vous obtenez une exonération totale d’impôt sur le revenu sur la plus-value réalisée.
- Après 30 années révolues, vous bénéficiez également d’une exonération totale des prélèvements sociaux liés à cette même plus-value.
Pour optimiser davantage, le régime réel permet la décomposition de votre immeuble par composants. Cette pratique consiste à ventiler la valeur de votre bien entre structure, toiture et aménagements intérieurs. Vous appliquez ainsi des durées d’amortissement spécifiques à chaque élément, affinant la précision comptable de votre investissement.
En intégrant ces paramètres avec sagacité, vous transformez votre investissement meublé en un pilier solide de votre stratégie patrimoniale. Chaque décision, de l’optimisation annuelle au choix du moment de revente, concourt à la préservation de votre capital net.
Cette approche rigoureuse honore vos ambitions de long terme. Vous optimisez la performance globale de votre actif immobilier tout en sécurisant sa transmission. Une gestion avisée transforme une simple location en un levier patrimonial d’exception.
Foire aux questions
Comment ne pas payer d’impôt pour une location meublée ?
Vous ne pouvez pas totalement supprimer l’impôt, mais le régime réel permet de déduire charges et amortissements. Cette stratégie fiscale réduit mécaniquement votre résultat imposable, optimisant ainsi votre rendement financier tout en respectant les exigences légales actuelles.
Quel est le taux d’imposition sur une location meublée ?
Vos bénéfices sont soumis au barème progressif de votre impôt sur le revenu, selon votre tranche marginale. S’y ajoutent 18,6 % de prélèvements sociaux sur votre résultat fiscal net, sauf exception spécifique pour certaines activités de location saisonnière.
Quels sont les inconvénients de la location meublée ?
La gestion exige le respect d’une liste obligatoire d’équipements complets pour maintenir la qualification juridique du logement. De plus, la comptabilité au régime réel requiert une rigueur administrative accrue pour justifier les charges et amortissements déduits chaque année.
Est-il plus avantageux de louer meublé ou non meublé ?
La location meublée permet d’amortir fiscalement le bien et le mobilier au régime réel, contrairement à la location nue. Cet avantage financier dépend toutefois de votre situation fiscale, de votre endettement global et de vos objectifs patrimoniaux spécifiques.
Qui paie l’eau et l’électricité dans une location meublée ?
Les charges liées à la consommation personnelle, incluant l’eau et l’électricité, incombent au locataire. Elles sont généralement récupérables par le propriétaire au titre des charges locatives, conformément aux dispositions contractuelles prévues au sein de votre bail de location.
Prenez dès à présent l’attache de votre conseil pour arrêter le choix du régime réel avant l’échéance déclarative de mai 2026. Cet arbitrage sur mesure sublime le rendement net de votre patrimoine meublé en neutralisant durablement votre impôt.
[{« @context »: »https://schema.org », »@type »: »Article », »headline »: »Imposition LMNP 2026 : régimes, déclaration et calcul », »description »: »Guide complet sur l’imposition de la location meublée non professionnelle en 2026 : fonctionnement du micro-BIC, régime réel, seuils de revenus et obligations déclaratives. », »inLanguage »: »fr », »articleSection »: »Fiscalité immobilière », »image »:[« https://agencecvr.com/wp-content/uploads/2026/09/bdv4-7023eaef.jpg », »https://agencecvr.com/wp-content/uploads/2026/09/photo-b749-e485f043.jpg », »https://agencecvr.com/wp-content/uploads/2026/09/bgwk-f8fa0a5c.jpg »]},{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Qu’est-ce que l’imposition de la location meublée non professionnelle ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Les revenus de la location meublée ne sont pas des revenus fonciers mais des bénéfices industriels et commerciaux (BIC). Ils sont taxés au barème de l’impôt sur le revenu et soumis à 18,6 % de prélèvements sociaux. »}},{« @type »: »Question », »name »: »Qui relève du statut de loueur en meublé non professionnel en 2026 ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Vous conservez le statut LMNP si vos recettes n’excèdent pas 23 000 € par an ou si elles restent inférieures au montant total de vos autres revenus professionnels (salaires, etc.). »}},{« @type »: »Question », »name »: »Comment se calculent vos impôts au micro-BIC et au régime réel ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le micro-BIC offre un abattement forfaitaire de 50 % jusqu’à 77 700 € de recettes. Le régime réel permet de déduire les charges réelles et les amortissements comptables du bien. »}}]}]